上周楼下张阿姨攥着一沓理赔材料敲我家门,坐我家沙发上掉眼泪,说自己买了三年的重疾险,查出甲状腺癌,保险公司说她“未如实告知”,一分钱不赔。我翻了她的投保记录才知道——她当初填健康告知的时候,业务员跟她说“你随便填,都能过”,她去年单位体检查出甲状腺结节3类,压根没当回事,也没想着要补告知。
真的,我在基层摸了十年,见过太多这种事。很多人对保险的认知,还停留在“买的时候笑嘻嘻,赔的时候闹哄哄”,压根不知道那些藏在条款角落的拒赔理由,全是普通人随手就踩的雷。
最常见的拒赔理由,根本不是你想的“保险公司故意找茬”
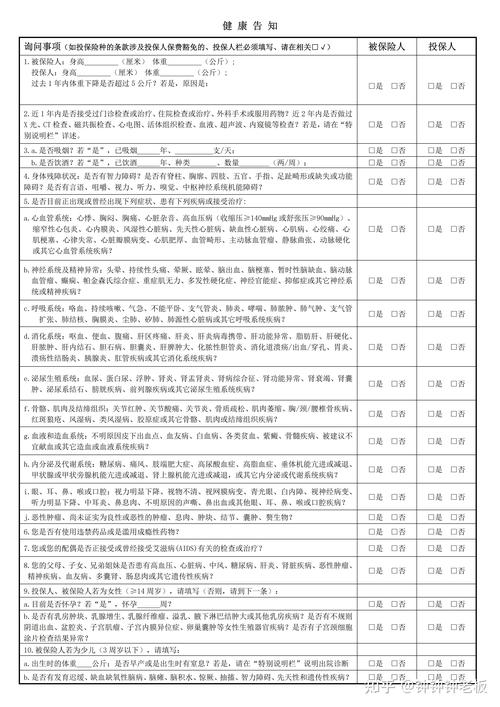
我见过最多的拒赔,十有八九栽在健康告知上。裁判文书网里有个真实案子,小伙子买意外险之前,前一天刚摔了腿,疼了一晚上没去医院,第二天刷手机看到广告,觉得“买了保险万一以后摔了能赔”,果断下单。结果买完第三天去医院拍片子,说腿骨折了要理赔,保险公司直接拒了。
说人话就是:保险保的是“投保之后新发生的风险”,不是你已经有的、正在疼的旧毛病。别笑,真有人这么干过——有个姑娘买重疾险,健康告知里问“是否有过乳腺结节”,她三年前查出来过,当时医生说没事,她觉得这都三年了,就填了“否”,结果今年查出乳腺癌,保险公司调了她三年前的体检报告,直接拒赔。她来找我的时候,说“我那结节都好了啊,为啥不赔?”我跟她说,健康告知问的是“有没有过”,不是“现在有没有没好的病”,你当初填“否”,就是没说实话,人家拒赔完全站得住脚。
给你个最落地的建议:你要是最近半年有过体检报告上的异常、去过医院开药、甚至住过院,别听业务员拍胸脯说“健康告知随便填,最后都能赔”,你就一条一条对着问卷问,有问题的直接写在告知栏里,别嫌麻烦——真到理赔的时候,你当初多写的那几行字,比你找十个人说情都管用。
你以为的“意外”,在保险公司眼里根本不算
很多人买意外险的时候,压根没搞懂保险公司对“意外”的定义。我之前接过一个咨询,大姐爬楼梯的时候突然脚滑摔了,肋骨骨折,找保险公司赔,结果被拒了。为啥?因为保险公司查出来她之前有严重的骨质疏松,这次摔倒的根本原因是骨头太脆,不符合“外来的、突发的、非本意的客观事件”的要求。
说出来你可能不信,还有更离谱的。有个大哥,在家跟人吵架,气得脑溢血住院,拎着材料来我办公室,说“我好好的在家,突然就脑溢血了,还不算意外?”真的不算啊!我跟他掰扯了半小时他才明白——你要是被人从楼梯上推下去摔成脑溢血,那算,你自己生气气出来的,那是疾病,不是意外。
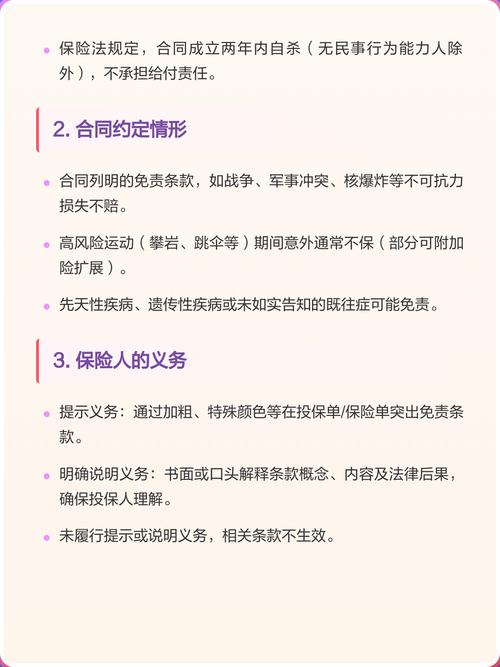
还有些拒赔理由,纯粹是买的时候没仔细看。比如很多人买的百万医疗险,有1万的免赔额,你住院花了8000,那肯定不赔啊,很多人拿到拒赔通知还骂保险公司黑心,其实是自己买的时候压根没看那行印在条款里的小字。还有那种,你买的意外险明确写着“从事营运类交通工具导致的伤害不赔”,结果你天天骑电动车跑外卖,真出事了被拒赔,你说你这不是白买吗?对吧?
这里再给你个可执行的招:你买任何带“意外”两个字的保险,别光看“一年100块保50万”的广告,你就把条款里“责任免除”那几页拍下来,存到你手机相册里,每次翻的时候看一眼——别等出事了才发现,你天天做的事,刚好在人家的免责清单里。
那些你压根想不到的“隐形拒赔坑”,踩中了连说理的地方都没有
我见过最可惜的一个拒赔案例,是个小伙子开车出了交通事故,撞了人,他当时觉得都是小事,跟对方私了,赔了对方2000块,转头找保险公司理赔,结果被拒了。为啥?因为他没有交警开的事故责任认定书。他说“我都跟人私了了,还要啥认定书?”真的要啊——你私了的时候没有第三方的责任认定,保险公司怎么知道你是不是故意撞了人骗保?
还有个更隐蔽的坑,藏在医院的病历里。有个大姐买了重疾险,确诊肺癌之后去理赔,保险公司直接拒了,说她未如实告知高血压病史。她委屈得不行,说自己从来没确诊过高血压,就是上次体检的时候血压稍微高了一点。结果调病历一看,她第一次去医院看咳嗽的时候,医生随口问了一句“有没有高血压?”她当时疼得难受,顺着就点了点头,医生随手在病历上写了“高血压病史5年”。就这一行字,卡了她整整三个月。
别觉得这种事离你远。给你两个能救命的提醒:第一,你去医院看病,尤其是涉及到保险理赔的病,医生问你既往病史的时候,别顺着话头瞎点头,他问你“以前有没有过高血压?”你就实事求是说,没有就是没有,有就是有——千万别觉得医生写什么都无所谓,那几行字最后是要进病历的,保险公司调病历的时候,比你自己都仔细。第二,所有涉及到理赔的材料,不管是医院的发票、检查报告、交警的认定书,你全部留复印件自己存着,别一股脑全把原件给保险公司,自己手里啥都不留。
说句公道话,我知道很多人对保险公司有偏见,觉得他们就是想尽办法不赔钱。真不是。我见过太多保险公司该赔的,哪怕客户材料差一点,最后都通融赔了的案例。比如之前有个大爷,买了意外险,出门遛弯被别人家的狗追,摔成了骨折,保险公司一开始说“这个是第三方导致的伤害,你找狗主人赔就行”,后来我帮他写了个沟通函,最后保险公司全额赔了,还告诉他,赔完之后他们自己会找狗主人追责——很多人根本不知道,你买的保险,只要符合条件,哪怕是别人导致的伤害,你也可以找自己的保险公司赔,不用自己跑去跟别人扯皮。
真的,别把买保险当买菜,付了钱就等着出事拿钱。你多花半小时,把当初买的那几页条款翻一遍,把健康告知的记录存好,把医院的病历写仔细,比你出事了找关系、找媒体、找律师都管用。
毕竟,钱在自己手里攥着的安全感,比啥都强。