2026-10-03 07:04:44 分类:未分类
前阵子帮小区张姐处理了一起拒赔案。
她买重疾险两年,查出来甲状腺癌,结果保险公司说她未如实告知,一分钱不赔。找我哭了一下午。说当初体检那小结节医生都说不用管,谁还记得要填啊……
这几年处理了几十起保险拒赔的案子,大部分坑其实都是普通人完全能提前避开的。今天就把最常见的几个拿出来说透。
最常见的拒赔理由:未如实告知,90%的纠纷都在这
说实话,这个理由真的是保险公司百试不厌,坑死个人!
别笑,真有人这么干过:买保险填健康告知,不管有啥问题,全往“无”上面点。要么说我忘了,要么说那就是小毛病,犯不上说。
有个真实案子,裁判文书网上公开的,一个小伙子买百万医疗险,两年前因为肺炎住过院,自己好了之后完全没当回事,投保的时候就没填。后来两年查出来肠癌,申请理赔,保险公司调了他的住院记录,直接拒赔。最后法院判小伙子败诉,一分钱没拿到。
很多人会喊冤:业务员说了,小毛病不用填,都选无就行啊!对吧?
你真信这话?出事了业务员多半已经离职了,公司不会认业务员的口头承诺,锅全是你自己背。
记住,买保险之前,先自己打一份近五年的体检报告,一条对着健康告知勾,有任何拿不准的,直接把体检报告附给保险公司核保,留好核保的截图和书面记录。别听业务员口头拍胸脯,只要保险公司给了你正常承保的书面结论,就算后面出事也不怕。
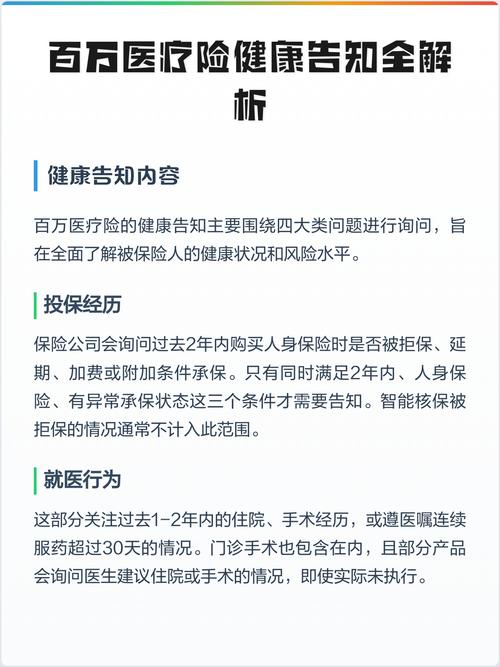 保险投保健康告知勾选页面
最容易懵的拒赔理由:你出事的情况,根本不在保障范围内
我遇过最多的咨询就是:我买了意外险,怎么猝死了不赔?我买了重疾险,怎么住院不给报?
说人话就是,你买的东西不对啊!
意外险保的是外来的、非疾病的突发意外,猝死本质是自身疾病引发的,99%的普通意外险都把猝死写进了免责条款,不赔太正常了。去年有个客户找我,他爸加班猝死,单位给买了100万的意外险,一家人以为能拿一百万,结果保险公司直接甩条款,猝死免责,最后只有10万的寿险赔了,差了十万八千里。
还有更坑的,很多人买重疾险,只看一共保多少种病,不看具体保哪些。你得了个轻症,兴冲冲去理赔,结果发现你得的那种病,根本不在合同的轻症列表里,当然拒赔。
别觉得这种事少,每年都能碰到好几个。
给你说个最直接的做法:买保险别只看业务员给你的彩色宣传页,一定要翻合同里的「保险责任」和「免责条款」,两部分加起来才是你真的能享受到的保障。想买意外险就找明确写了“承保猝死”的,多花几十块买个安心,比出事哭强。
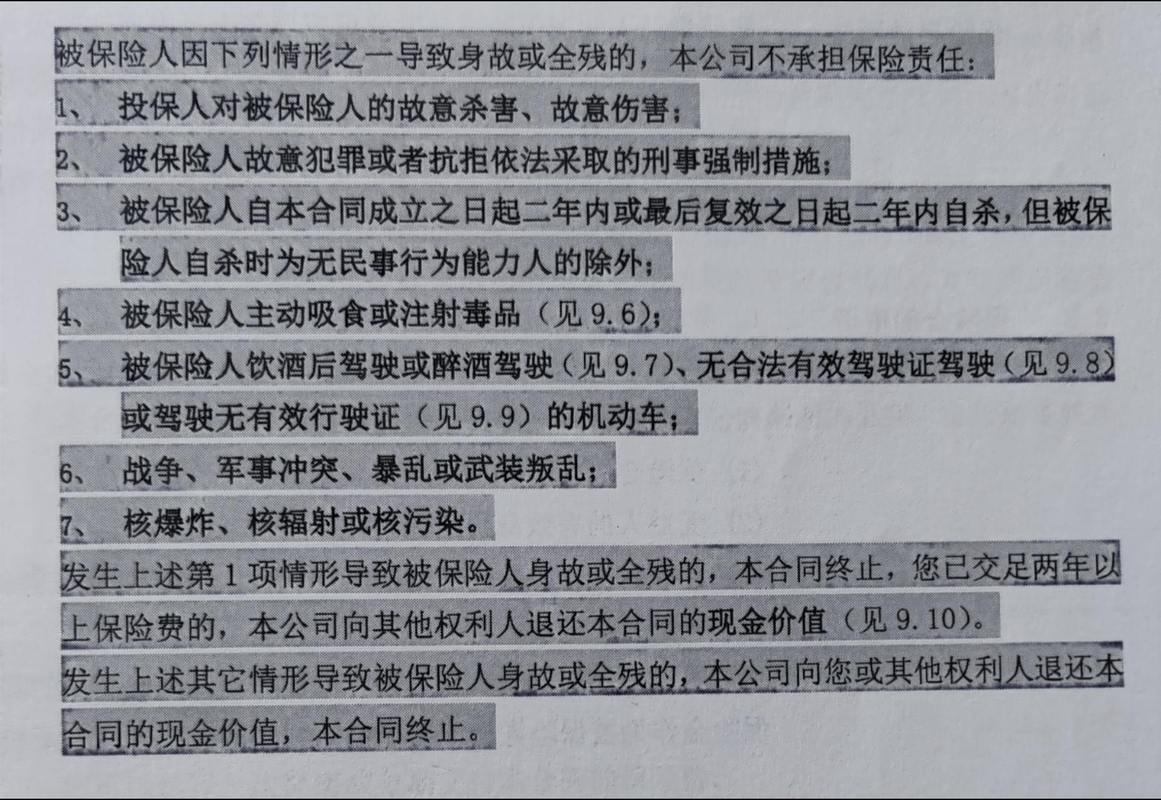 保险合同免责条款标注页面
最憋屈的拒赔理由:投保前病灶就有了,过了等待期也没用
 最憋屈的拒赔理由:投保前病灶就有了,过了等待期也没用
大家都知道,保险有等待期,一般90天到180天,等待期内出事不赔。可很多人不知道,就算你过了等待期再确诊,只要保险公司能查到你投保前就有相关的症状或者诊断,照样拒赔。
有个真实案子,一个女的,体检出来乳腺结节4级,医生说你这个要定期复查,她转头就去买了50万的重疾险,不说结节的事,等180天等待期过了才去做手术,确诊乳腺癌,申请理赔。结果保险公司调了她投保前的体检记录,直接以未如实告知拒赔,法院也支持保险公司。
还有一种更憋屈的,你自己根本不知道有问题,就是一直胃疼,懒得去查,买了保险之后疼得不行了才去医院,查出来胃癌,保险公司会说你投保前就已经有症状,属于既往症,还是拒赔。
那这个怎么防?
其实只要你没故意隐瞒,真的不知道自己有病,大多不用怕,真闹到法院也不一定输。但你别抱着薅保险公司羊毛的心态,明知有病还去买,那十有八九要翻船。
给你个可落地的建议:如果体检刚做完,结果还没出来,先别着急买保险,等结果出来再投保也不迟。真拿不准自己的情况,就如实说给保险公司,走正常核保,就算加费承保,也比最后一分钱拿不到强。
对了,还有个小坑很多人忽略:去医院写病历,一定要盯着医生写。我碰过一个案子,病人就是先天性骨骼发育异常,医生图省事,直接写成“先天性心脏病”,买了保险之后做手术,直接被拒赔,改病历改了三个多月,差点耽误事。只要写错了,立马要求医生改,改完盖章,别嫌麻烦。
不过话说回来,也不是所有拒赔都是合理的。很多时候保险公司就是故意找借口压案子,能不赔就不赔。你要是觉得自己明明没做错,别直接就认怂,先找银保监会投诉,投诉没用就找律师起诉,我经手的案子里,大概三成左右的拒赔,最后起诉都拿到钱了。
买保险本来就是买个万一的保障,别嫌麻烦多花十分钟核对,比出事之后跑断腿维权强多了。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:常见保险理赔拒赔理由:踩过这些坑的人多半拿不到赔款
文章链接:https://m.guangzhoulihunlvshi.net/list_5/6399.html