上周楼下张姐哭着敲我家门,说买了三年的重疾险,查出甲状腺乳头状癌,保险公司居然拒赔。我翻完她的保单和那纸薄薄的拒赔通知书,差点气笑——这理由,说穿了就是她自己挖的坑。
我干这行十年,见过太多这种糟心事。有人买了百万医疗险,住院花了十几万,最后只报了几千;有人摔断了腿,意外险一分不赔。说穿了,这些保险理赔拒赔理由,全是普通人最容易踩的、根本没当回事的小坑。
你以为的“如实告知”,在保险公司眼里全是“故意隐瞒”
张姐的坑就在这。三年前她买重疾险,健康告知栏明明白白写着:“是否曾被诊断有甲状腺结节、肿块或其他甲状腺异常?”她当时体检确实查出来有个3类结节,医生说“没事,半年复查一次就行”,她觉得这不算病,直接勾了“否”。
真出事了,保险公司第一件事就是去调她的所有就诊、体检记录。两年前的体检报告往那一摆,拒赔理由清清楚楚:故意隐瞒既往病史,解除合同,不退保费。
别笑,真有人这么干过。裁判文书网里随便搜搜,这种案子占了拒赔纠纷的一半还多。很多人对“如实告知”有误解——觉得我没住院、没做手术,就不算病史;觉得小毛病不说也没关系。
说人话就是:健康告知问什么答什么,没问的别瞎主动说,问了的绝对不能漏。
哪怕是医生说“不用治、没事”的小问题,只要健康告知里问了,你就得如实填。填的时候别光靠销售说“没事,勾否就行”,自己拿笔一条一条对着看,每一条截图存到手机里,尤其是你勾了“否”的那几条。
我见过最冤的一个大姐,买寿险的时候,健康告知问“是否曾有抑郁或焦虑症状”,她之前因为失眠去医院开过助眠药,病历上写了“轻度焦虑”,她觉得这不算,勾了否。后来她意外身故,保险公司调了病历,直接拒赔,家里人闹了半年,最后还是没拿到钱。
出事的“性质”,和你想的根本不是一回事
很多人买意外险,觉得“只要不是我故意作的,都能赔”。错大了。
保险公司对“意外”的定义,是写在合同里的四个词:外来的、突发的、非本意的、非疾病的。少一个都不赔。
我有个老客户,去年夏天在工地干活中暑晕倒,摔成脑震荡,花了小十万,找意外险理赔,直接被拒。理由是:中暑属于疾病,不是外来的。
还有个阿姨跳广场舞扭了腰,住院花了两万,意外险拒赔。理由是:她的腰本来就有退行性病变,这次扭腰是旧疾复发,不是外来的意外。
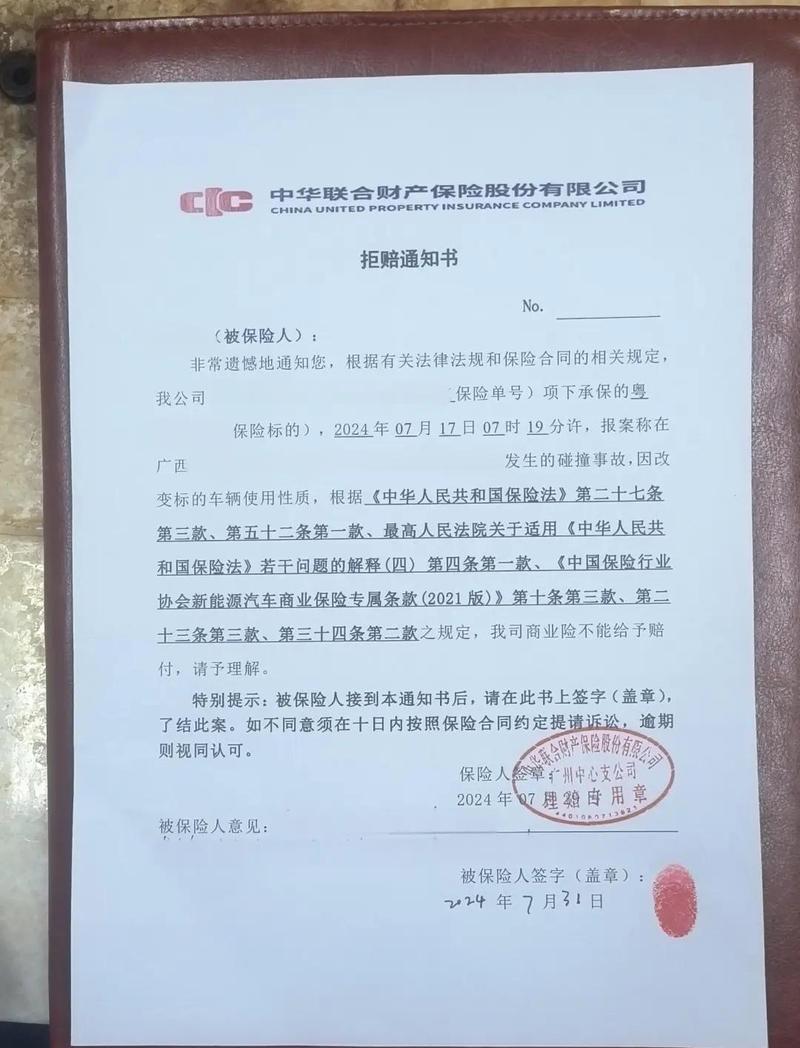
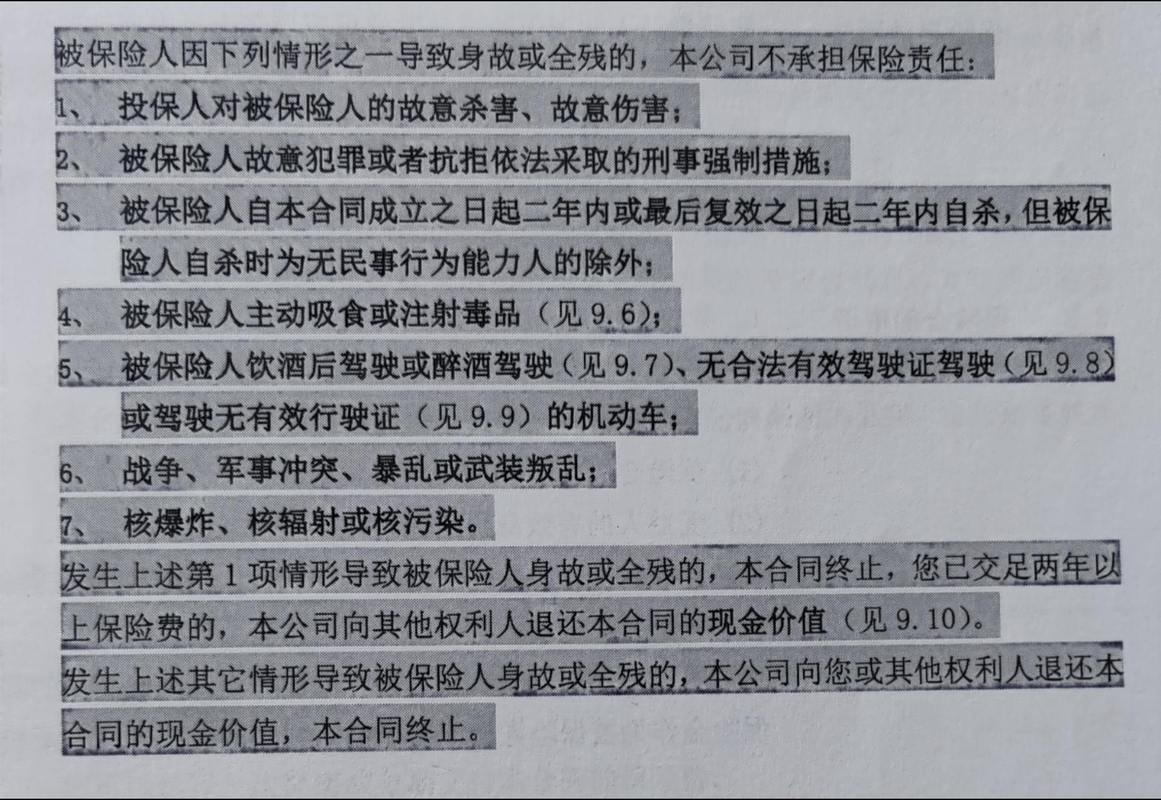
最离谱的是那个骑电动车摔骨折的小伙子,保险拒赔理由是:他的电动车没上牌照,属于“无有效行驶证的交通工具”,翻到免责条款,还真明明白白写了这一条。
意外险赔的是“外来意外砸出来的伤”,自己身体作出来的毛病、不符合合同约定的场景,一分不赔。
真出了意外,第一时间做三件事:找现场监控、找目击证人写证言、别乱跟保险公司的查勘员说“我最近腰一直不好”“我之前就有高血压”——嘴快的后果,就是给人家递拒赔的理由。
不过话说回来,也不是所有拒赔都合理。去年有个小伙子从楼梯上摔下来,摔成脑出血,保险公司一开始说他是自己摔倒的,属于“自身原因”,拒赔。后来他拿出来楼梯间的监控,证明是楼梯的扶手松了,他才摔的,最后顺利拿到了理赔款。对吧?证据才是硬道理。
你花的钱,根本不在保单的“报销目录”里
很多人买医疗险,就看销售说的“最高报600万”“100%报销”,根本不看后面的免责条款。
我有个大哥去年心梗住院,装了个进口支架,前后花了八万多,社保报了三万,剩下五万找保险公司,结果只报了一万二。剩下的钱,保险公司说那个进口支架是自费耗材,不在报销范围内;还有ICU里用的某个镇痛泵,也是自费项目,不赔。
更坑的是重疾险。很多人被销售忽悠“确诊就赔”,真出事了才知道,重疾险赔的不是“确诊”,是“达到合同约定的疾病状态”。比如脑中风,要确诊180天后仍然有半身不遂、语言障碍之类的后遗症才赔;很多人刚出院,觉得自己好了,就去申请理赔,直接被拒,说没达到状态。
别光看保单上“最高报600万”的大字,翻到后面的免责条款,把“不赔的项目”用荧光笔标出来,拍个照存在手机里。
买医疗险之前,先去你常去的医院转转,问问医生平时常开的药、常用的耗材是不是社保外的。要是医生常开进口药,你就选明确写了“社保外用药100%报、不限社保目录耗材”的产品,别听销售瞎吹“什么都能报”。
还有个小细节:很多百万医疗险都有“免赔额”,就是住院花的钱超过一万的部分才报。别以为花了两万就能报两万,扣掉一万免赔额,剩下的一万再按比例报,别到时候拿到理赔款傻眼。
上周张姐来找我,说她后来跟保险公司协商,因为她的结节是3类,本来就不属于重疾险的理赔范畴,最后保险公司给她退了一半的保费,合同解除。
我常跟身边人说,买保险不是买白菜,别光看价格便宜,也别听销售吹得天花乱坠。你花的每一分钱,都要对应到“出事了能拿多少钱”上。真被拒赔了,别上来就骂保险公司,也别随便签什么“自愿放弃理赔”的协议,先翻自己的保单,找懂行的人问清楚——很多时候,不是保险公司故意坑你,是你从一开始就没搞懂自己买的是什么。