别拿十年前的老规矩算利息,现在早就变天了
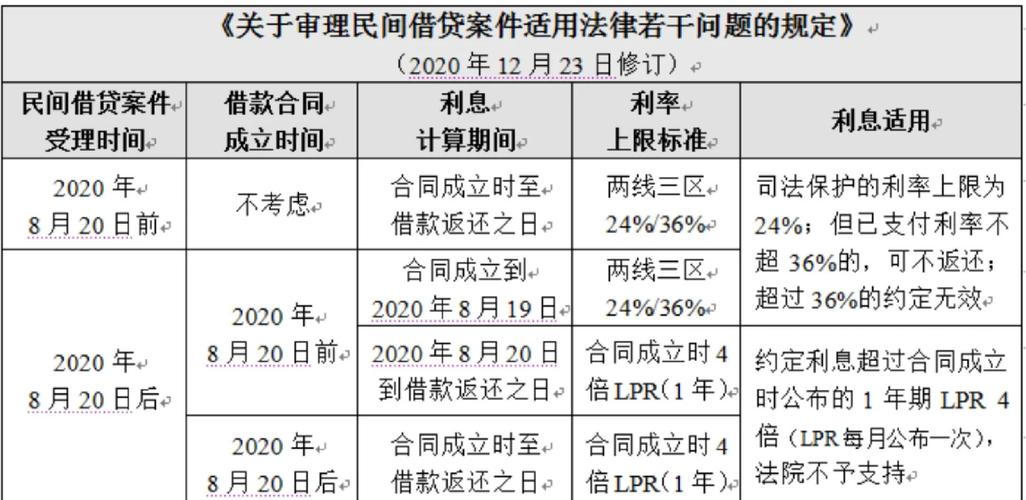
早些年网上还能看到什么两线三区,24%以内受保护,36%以上无效,很多人到现在还记着这个。真按这个去签借条,十有八九要吃亏。
说人话就是,从2020年之后,民间借贷利率的顶线就改成了「一年期LPR的四倍」,这个LPR每个月都会变,现在大概是年利率14%左右,比之前的24%砍了快一半。
有个真实案子,去年我经手咨询的,一个阿姨借了十万给开水果店的远房亲戚,约定好月息两分,也就是一年两万四的利息,放五年前这个确实没大问题,去年亲戚生意垮了还不上钱,阿姨起诉要钱,结果法院一算,当时四倍LPR才13.8%,一年最多只能收一万三千八,多出来的六千多直接冲抵本金了,阿姨平白少拿小一万,回来跟我吐槽,说早知道就不贪那点利息了。
别笑,真的,这样的案子我每个月都能接到两三个。很多人吃了信息差的亏,还觉得是法院偏帮对方,其实规则早就改了,你不更新自己的知识,可不就得亏吗?
这些藏起来的”杂费”,全都是利息,超了一样不认
很多放钱的精得很,知道明着定高利率不受保护,就开始玩花样,什么服务费、砍头息、保证金、GPS费、上门催收费,样样都收,跟你说“这些不算利息,就是走个流程”。
你可千万别信。现在只要是你因为借钱,实际支出的所有费用,除了起诉的时候你要给法院的诉讼费,其他全都会算进总利息里,只要加起来超过四倍LPR,超过部分你完全可以不给。
我之前看裁判文书网的公开案例,一个年轻人创业缺十万,找本地一个放贷的借钱,对方说利率只要12%一年,看着很低对不对?结果先扣了两个点服务费,一个点风险保证金,还有两千块家访费,到手才九万五千块,然后每个月还要等额本息还本金利息,算下来实际年化早就超过20%,远超当时的利率上限。最后闹到法院,法院把所有扣掉的钱全都算进去,直接判超过部分不用还。
说实话,最坑的就是这种分期等额本息的,很多人不会算实际利率,看着名义利率不高,实际上因为你每个月都在还本金,你手里能用的钱越来越少,利息却还是按一开始的全额本金算,实际利率直接翻倍,别踩这个坑。
已经给了超过上限的利息,还能要回来吗?能
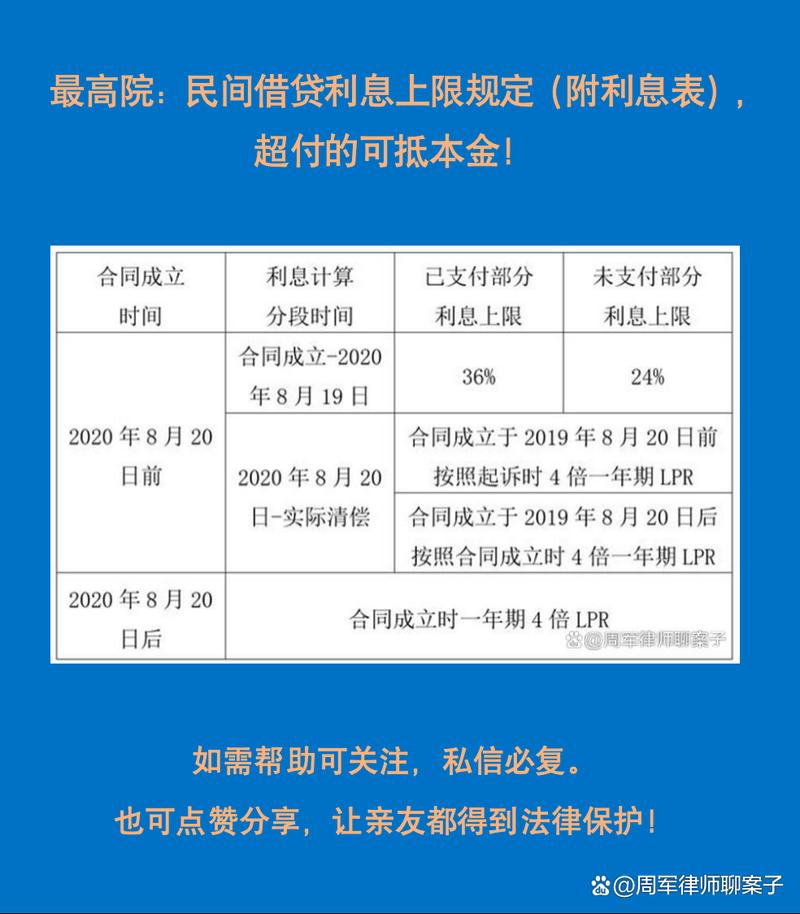
很多人问,我之前借了高利贷,已经把钱都还完了,多给的那部分能要回来不?说实话,只要没过时间,完全可以要。
有个真实案子,一个小伙子借了五万块,前后连本带息还了八万多,最后一算,多给了快三万,对方还不依不饶要他继续还,他找律师起诉,法院直接判放贷的把三万多退给他了。
给你说几个可落地的操作,你记好:
第一,打借条的时候,一定要把对方的身份证号写上,最好留一张身份证复印件,别只签个名字,到时候对方赖账你想起诉,连人都找不到,法院都不给你立案。
第二,不管对方说什么费用,你借钱之前先把所有要花的钱加总,自己算一遍实际年利率,现在手机上搜个IRR计算器就能算,超了四倍LPR直接扭头就走,别心存侥幸,谁的钱都不是大风刮来的。
第三,如果你已经还了超过上限的利息,把所有转账记录、聊天记录、借条都整理好,从你最后一笔还款那天开始算,三年内去法院起诉,大概率能把多给的钱要回来。
不过话说回来,如果你是放钱的那一方,也别搞那些歪门邪道,想收点合理的利息没问题,直接把利率定在四倍LPR以内,所有钱明明白白写在借条上,真到法院也能保护你的权益,何必搞那些藏着掖着的花招,最后反而要退钱,图啥呢?
哦对,还有人问,我给亲戚朋友借钱,没说要利息,那能不能事后要?只要没写,就默认没利息,别事后补,法院不支持。要是你不好意思要利息,直接就别借,钱借出去,伤了感情还亏了本,犯不上。
说白了,民间借贷这事,不管是借还是出,都得把规则摆到台面上说清楚,别抹不开面子,也别耍小聪明,规则已经给你划好线了,越线的事别干,踩坑的路别走。