2026-09-16 12:24:57 分类:未分类
去年在成都跟一个做工程承包的老朋友喝茶,他掏出一摞皱巴巴的合同甩在茶桌上,烟圈绕着天花板转,说接了个县城老旧小区防震加固的活,甲方明确要求用B级钢筋,招标报价走的是A级,中间差的两百万,进了谁的口袋,他不说,我也没问。
防震产业链的暗雷,埋在你看不见的地方
国内这几年推老旧小区改造,防震加固是重头戏,财政掏钱,百姓受益,本来是好事。可层层转包到最后,偷换材料成了心照不宣的规则。
我之前跟住建系统的线人跑过三个西南省份的加固标段,随机抽测了12个已经完工的加固点,有7个的钢筋直径比设计要求小了两个标号,灌浆料的抗压强度差了近40%。
说白了,这种加固,就是在墙外面贴了层好看的皮。真遇上六级地震,该塌还是塌。
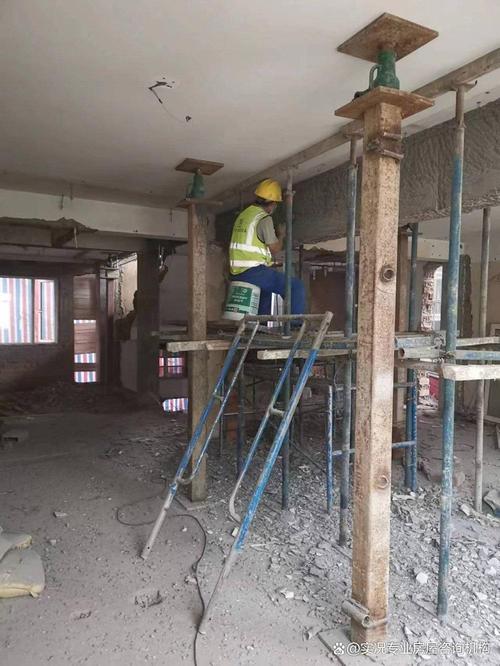 老旧小区防震加固偷换钢筋现场实拍图
别以为只有工程端有坑。你自己掏钱买的家庭防震保险,坑不比工程少。
上个月有个甘肃临夏的客户找我,去年震后他家承重墙裂了两指宽的缝,找保险公司索赔,被拒了。理由写得清清楚楚:不符合合同约定的“破坏性地震”标准。
合同里的文字游戏,索赔时才刀刀见血
我拿过他的合同翻了三页,找到那条免责条款你品品:本合同承保的破坏性地震,指震级≥5级且震中烈度≥Ⅵ度的地震。
他那地方地震局出的官方报告,是4.8级,烈度Ⅴ度。刚好卡在门槛外面,一分钱都赔不到。
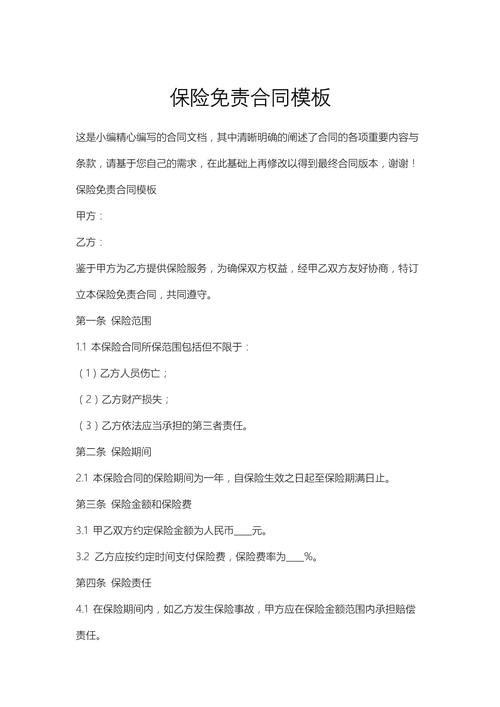 地震保险合同免责条款模糊标注页
此处值得推敲一下。国内每年发生的有感地震,十次里有八次都卡在这个限制条件之下。真要是达到了合同要求的大震,你家都塌没了,人能不能出来都不好说,那点赔付金,给谁花?
保险公司当然不傻,他们精算师算过,这种条款设计,一百个买防震险的客户,九十九个遇不到能赔付的情况,收了保费不用出钱,稳赚不赔。你去法院告,赢的概率不到三成。为什么?格式条款的不对等,但你自己签的字,你自己没看条款,法律上你是认可了这个规则,人家没骗你,只是跟你玩了文字游戏。
防震的核心,是提前拆自己身边的雷
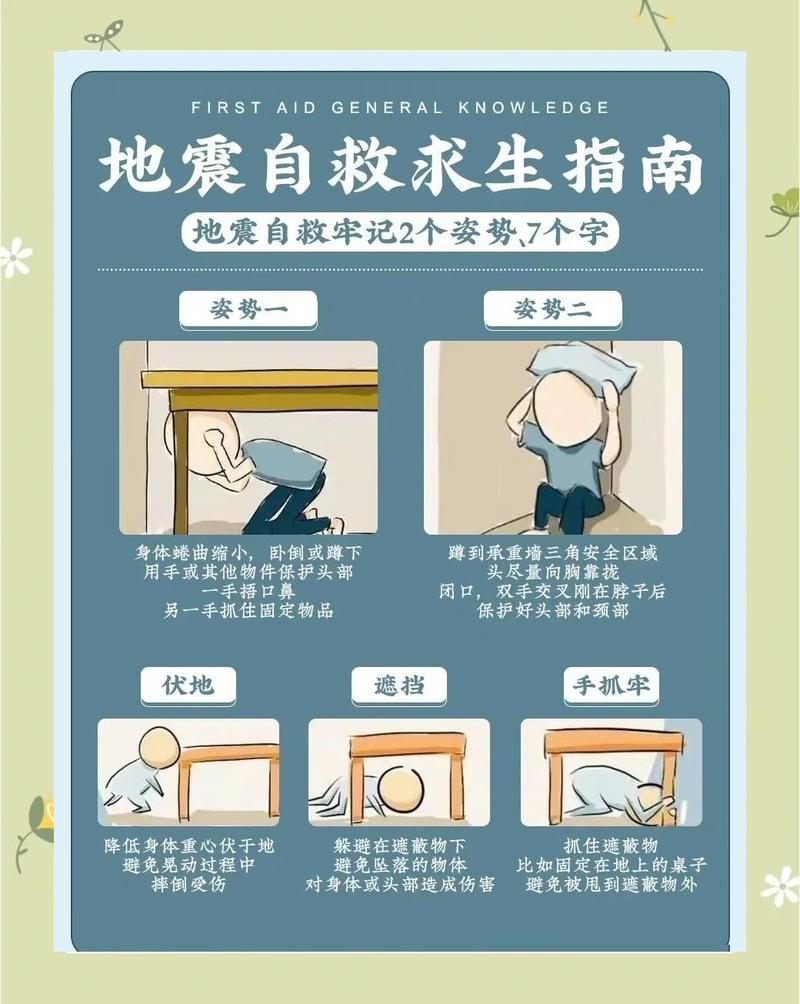 防震的核心,是提前拆自己身边的雷
画一条逻辑线出来:工程方偷料,因为不震就不会出问题,出了问题也是大事故,那时候责任人早就换了岗,最后找两个包工头背锅,上游没人担责。保险公司玩文字游戏,因为格式条款你签字就生效,法律拿他没办法,他只需要堵死大部分中小地震的赔付路径,就能稳赚。
所有人都在赌,你住的地方不会发生大地震。
你呢?你就跟着赌吗?
我不做受害者叙事,我只讲规则。你是自身利益的第一责任人,法律是游戏规则,不是震后哭求就能拿到的救命稻草。给你几个反向操作的防身建议,都是我跑调查攒出来的干货:
第一,如果你住的小区刚做完防震加固,别光看墙刷得白不白。花两包烟钱找个做装修的师傅,撬开墙角一点点保温层,量一下钢筋直径,对不对得上设计图上的标注。不对的话,直接找住建部门举报,别嫌麻烦,真出事的时候,这就是你的命。
第二,买防震家财险,别听业务员张嘴就来“我们保地震”。直接翻免责条款,搜“地震”“震级”“烈度”三个词,凡是加了双重限制门槛的,一律不买。就找那种直接写“因地震造成的房屋主体损坏、家庭财产损失,按合同约定赔付”的,哪怕贵个三五十块,买的是真保障,不是废纸。
第三,很多人忘了最基础的防震:你家里的大衣柜、吊柜、跑步机,有没有固定在墙上?别觉得这些东西重,不会倒,五级地震就能让一两百斤的衣柜直接砸下来,躲都躲不及。花一百多块找个工人打几个膨胀螺丝固定好,这点成本,比你买十万块保险有用得多。
说实话,我接触过太多震后索赔的事,百分之八十的损失,本来都是可以提前避免的。太多人觉得,防震是政府的事,是开发商的事,是保险公司的事,轮不到自己操心。
不过话说回来,天灾其实不可怕,可怕的是藏在防震流程里的人祸。那些偷换的钢筋,那些模糊的条款,都是提前埋好的暗雷,就等那一天到来。
你多花一个小时翻合同,花两百块做个小检查,就能把这些暗雷提前拆掉。别等墙裂了、房塌了,才想着找说法。规则不相信眼泪,只认你提前做的准备。
对了,还有句题外话,上个月看到有博主卖什么“家庭防震应急包”,卖两三百一个,里面就是几个破手电筒创可贴,智商税交得没必要,真要准备,自己花几十块买齐矿泉水、哨子、止血绷带,比什么成品包都好用。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:防震:你买的“抗震保”,可能连地震后的坑都填不上
文章链接:https://m.guangzhoulihunlvshi.net/list_5/4509.html