2026-10-21 16:48:58 分类:未分类
上周在法院立案庭门口碰到个老邻居,攥着皱巴巴的起诉状蹲台阶上抽烟。
说给远房表弟做担保借了20万,现在表弟换了手机号跑没影了,债主直接把他告了,连他还房贷的工资卡都被冻了。他说当初签字的时候,信贷员就坐在对面笑,说”就是走个流程,你表弟有正经国企工作,根本轮不到你担责”,他翻都没翻合同最后那几行字,签完名就跟着表弟走了。
这就是连带责任保证最坑的地方。
你以为是帮忙撑场面,其实是把自己的财产押上去给别人兜底。
先把日常最容易踩的三个坑摆清楚
第一个坑,是拿老黄历当常识,以为只要没明确写“连带”,债主就必须先找欠债的人要钱。
现在的法律规定早就改了,合同里对保证方式没写清楚的,默认是一般保证——但架不住很多人签合同的时候,对方直接在条款里明明白白写了”保证人承担连带责任保证,债权人有权直接要求保证人清偿全部债务”,你自己没仔细看,签完字就忘。
连带责任保证的核心是,债主可以跳过主债务人,直接向你主张全部债权,不需要先证明主债务人没有还款能力,也不需要先执行主债务人的财产。哪怕主债务人名下有三套房,债主觉得找你要钱更方便,直接起诉你、冻你账户,法律上是完全站得住脚的。
自查动作很简单:不管谁找你签字,只要合同里出现“保证人”三个字,逐行找到保证方式的条款,只要看到“连带”两个字,直接问对方——是不是只要主债务人晚还一天,债主就能直接找我要全部本金、利息、违约金,甚至诉讼费、律师费?对方给出肯定答复的,你要是不想担这个风险,直接把这行字划掉,改成一般保证的法定表述,不划的话,签完就别事后喊冤。
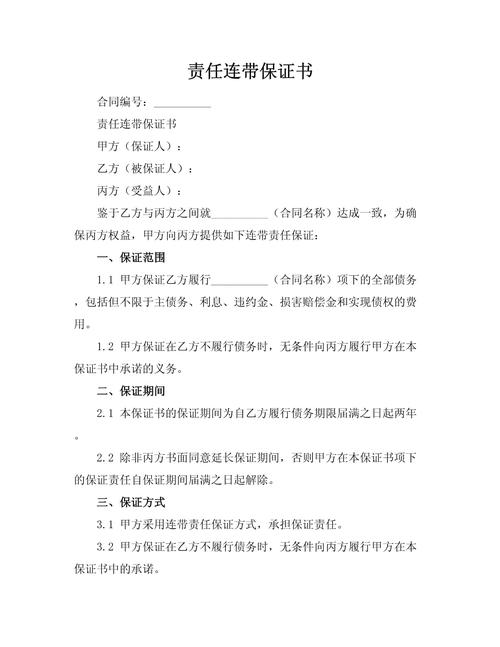 民事案件连带责任保证条款合同实拍
第二个坑,是以为保证期间是固定不变的,过了时间就自动免责。
很多人签完字就把这事抛到脑后,两三年都没想起过,结果突然收到法院传票,说主债务人逾期三年没还钱,现在要他承担保证责任。这里的误区在于,很多人不知道保证期间是可以在合同里约定的,不是法定固定半年就完事。哪怕合同里写了”保证期间直到主债务全部还清为止”,司法实践里也会按照法定的六个月计算,但前提是你得记得主债务到期的具体日期,算清楚从那天到债主第一次找你要钱的时间间隔。
风险很直接:如果你自己记不清当初合同里的约定,也从来没留过债主找你要钱的书面证据,等收到传票的时候,要么是因为过了保证期间本来可以免责,结果你当庭提不出来证据,最后还是要担责;要么是你以为过了期限,其实因为之前债主在保证期间内找过你,你早就丧失了免责的权利。
保证期间是没有经过就直接免责的关键节点,差一天性质都不一样。
自查动作:签完字就把合同里的主债务到期日、保证期间的约定,抄在手机备忘录里,设置个提前三个月的提醒。从主债务到期那天开始算,要是过了约定的保证期间(没有约定的就按六个月算),债主从来没以书面形式找你要过钱,你就可以直接主张保证责任已经免除,不需要再替任何人还钱。
第三个坑,是以为多个担保人一起担责,自己只需要出自己那一份就行。
当初三四个朋友一起给同一个人做担保,大家酒桌上拍着胸脯说好了”每个人只担四分之一的责任”,结果主债务人跑了,债主直接挑了里面最有钱的那个,要求他还全部20万。
风险在于,连带责任的各个保证人之间,内部的份额约定根本不能对抗债主。债主想找谁要全部的钱就找谁要,你就算和其他保证人有天大的内部约定,也不能拿这个理由挡债主的诉求。比如你当初和其他三个朋友商量好每人出5万,结果债主直接让你把20万全还了,你也得先把钱还上,之后再去找另外三个人追他们该出的份额——但大概率那三个人根本没财产可执行,最后这20万全得你自己扛。
自查动作:如果真的要凑数做保证人,一定要拉着所有保证人、还有债主一起,在合同里明确写清楚每个保证人的责任份额,明确要求债主只能按照份额分别向各个保证人主张权利,不然的话,别随便为了面子签字。
真的,别不当回事。
真踩坑了,第一时间要做的三件事
很多人一看到法院寄来的传票,第一反应是躲,换手机号、拒收快递、假装不在家,觉得不去开庭就和自己没关系。
错。
你不去开庭,法官可以缺席判决,对方提交的所有证据、主张的所有金额,你都没有机会当庭反驳。比如对方算的利息多算了两万,把不该由你承担的律师费也算进去了,你不去提,法官不会主动帮你核对,最后判决书下来,你要承担的金额可能比实际该担的多一大截。
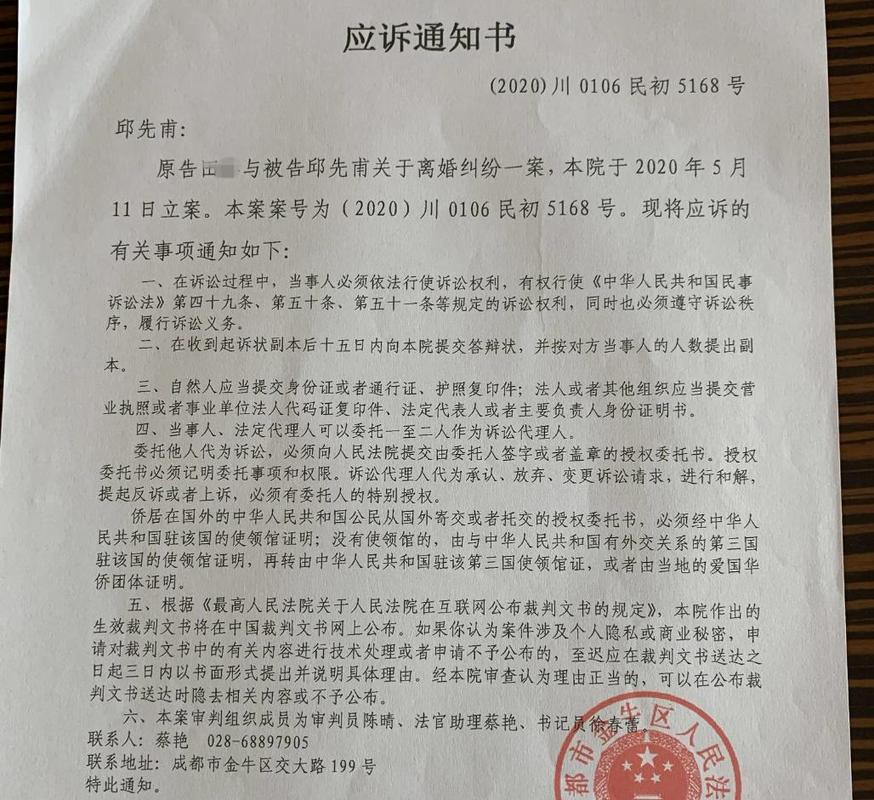 民事诉讼法院应诉通知书实拍
第一,收到传票别躲,第一时间把传票、起诉状、对方提交的所有证据材料整理好,逐页看清楚对方的诉求是什么,事实理由写了什么。
第二,赶紧翻出来当初签的所有合同,逐字找三个关键信息:一是保证方式的条款,看是不是真的是连带责任保证;二是保证期间的条款,算一下从主债务到期到债主第一次找你要钱的时间,有没有超过法定或者约定的期限;三是看合同里有没有约定,债主实现债权的费用(比如律师费、保全费、公告费)是不是要由保证人承担——很多人签合同的时候根本没注意这一条,最后除了本金利息,还要多掏大几千的额外费用。
第三,赶紧整理主债务人的财产线索。别光坐在那里和律师、债主吵架,把主债务人名下的房子、车子、工资账户、理财、公积金这些财产信息整理好,提交给法院,要求优先执行主债务人的财产。哪怕你是连带责任保证人,只要主债务人有足额财产可以执行,你就不需要先掏钱替人还债。
要是你对着合同翻了半天拿不准,别自己硬扛着在网上搜零散的法条,找个专门做民事纠纷的执业律师帮你把一遍关,比你自己瞎琢磨省太多事。
最后说句实在话
 最后说句实在话
做了快十年民事纠纷,见过太多因为抹不开面子签字的人。
有刚毕业的小孩给同租的室友做担保借消费贷,最后室友换了城市跑了,他每个月工资扣一半帮人还了两年债;有退休的大爷给老战友的儿子做担保开餐馆,最后餐馆亏得关门,大爷的退休金账户被冻了大半年,连买常用药的钱都取不出来。
没人说做保证人是错的。人情要讲,但你得明白,你签在合同上的那个名字,不是走个过场的人情,是要拿自己的房子、工资、存款去兜底的法律责任。
别等法院的传票寄到家里,才想起当初签字的时候,对方说的那句”就是走个流程”。
真的。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:连带责任保证:别等工资卡被冻了才想起当初签的字
文章链接:https://m.guangzhoulihunlvshi.net/list_5/8653.html