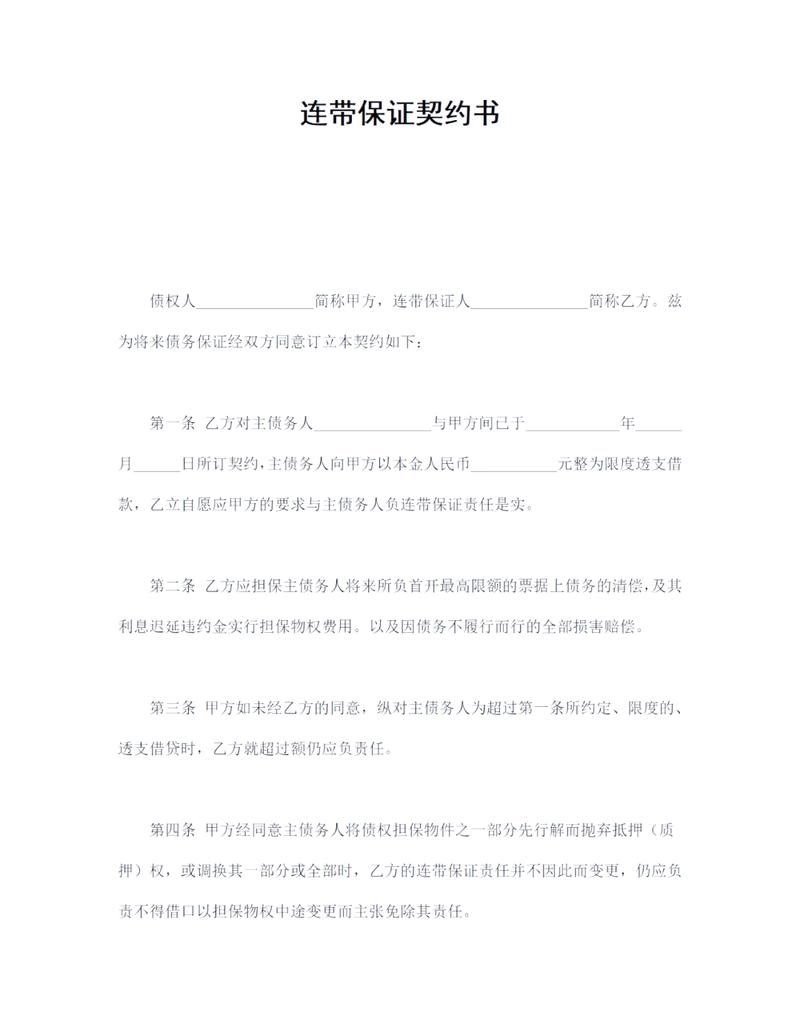
上个月刚结的一个案子,当事人是个开水果店的大哥,三年前给发小的20万借款签了个字,上周银行卡被法院划走18万,连进新货的周转金都没留。他到我办公室拍桌子,说当时对方律师拿合同给他看,说”就是走个见证流程”,他连签字栏下面那行小字都没认真看。
就这行小字。
能把人半辈子的积蓄掏干净。
这行字写的就是——连带责任保证。
别等法院传票到了,才搞懂这和一般保证的本质区别
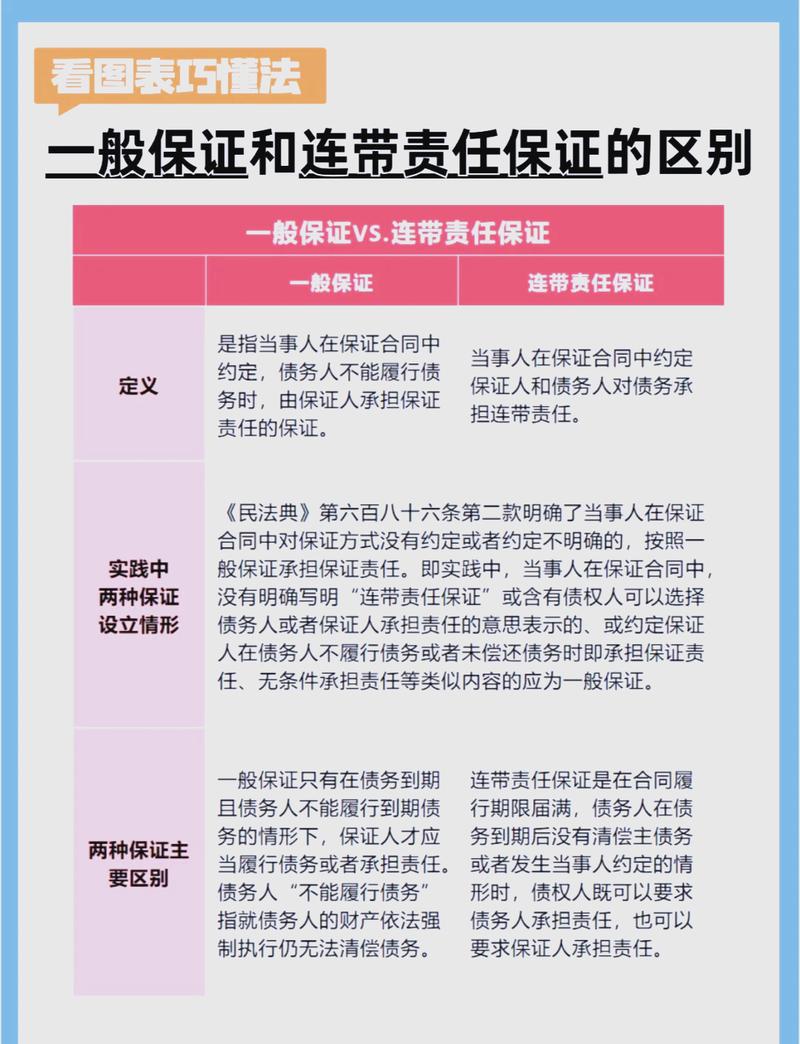
很多人对担保的认知还停留在“对方实在还不上了我再补窟窿”,这是一般保证的逻辑。
连带责任保证没有先诉抗辩权。
翻译成人话就是,只要债主主张债权,根本不用先去查那个欠钱的人有没有钱、有没有财产,法院可以直接跳过第一债务人,先封你的银行卡、扣你的工资账户、把你拉进失信名单。没有商量余地。没有缓冲期。
我见过太多当事人在法庭上拍桌子喊,那是他欠的钱,凭什么找我要?
凭你签的那行字啊。
债主甚至可以不用起诉真正的借款人,单独把你告到法院,要求你还全部本金、利息、违约金,连对方请律师的钱都能算在你头上。
三个高频签字场景,别脑子一热就落笔
第一,别信对方说”所有担保都一样”的鬼话。民法典实施之后,保证方式没有约定或者约定不明的,法律直接按一般保证算。但架不住很多出借方、银行的格式合同里,会把”自愿承担连带责任保证”几个字藏在签字栏的最下面,字体比其他条款小两号。你要是没逐行读,签完字就得认。
第二,别信”就是走个流程,绝对不会找你要钱”的承诺。去年碰到个中学老师,给平时接孩子认识的家长做经营贷担保,对方说就是帮着走个银行授信的流程,等贷款批下来就把担保撤了。她签完字转头就把这事忘了,半年后工资卡被冻才知道,对方贷了50万直接失联。私下说的撤担保、不追责,全是空气。
第三,哪怕你和借款人私下签了免责协议,说”我只是帮忙签字,钱全由对方还”,半毛钱用都没有。私下的免责约定对债主没有任何法律效力。这种协议只能约束你和借款人,债主照样可以拿着合同找你要全部的钱,你事后想找借款人追讨,那是你自己要走的路,没人替你兜着。
真的,我每次听到这种私下约定都替当事人捏把汗。你当这是过家家呢?
真踩了坑,别坐在家里等执行,先做这三件事
第一件,先把合同翻出来,找保证期间的条款。连带责任保证是有保质期的。比如合同写的保证期间是主债务到期后6个月,那债主在这6个月里没找你要过钱,你直接就免责了。别等法院的执行通知书送到家门口,才想起来翻几年前的旧合同。
第二,主动核实债主有没有在保证期间内,给你发过书面催款函、打过留痕的催款电话。如果对方拿不出证据证明在保证期内向你主张过权利,开庭的时候直接提保证期间经过的抗辩,大概率能全身而退。
第三,要是确实要承担责任,第一时间把你掌握的借款人的财产线索提交给执行法官。比如对方有房子、有车、有正在经营的店铺,你把具体位置、产权信息整理好交上去。别硬扛。硬扛没用。法官案子多,不会主动帮你满世界找借款人的财产。能扣对方的财产,就先把对方的财产执行了,别等着法官先划走你卡里的钱。
上周那个开水果店的大哥,最后我们帮他查到跑了的发小在邻区有个全款的社区商铺,现在执行阶段已经把商铺查封了,他之前被划走的18万正在走执行回转程序。但他说这三个月天天失眠,进水果都不敢多拿,就怕钱最后回不来。
签字的时候多花十分钟。
比打两年官司管用。
别拿自己的征信、自己的积蓄,给别人的欲望买单。