上周三在法院走廊撞见老当事人。他攥着皱成腌菜的保证合同,指节都白了。三年前给发小做经营贷担保,签完字就把这茬忘了。直到银行的催收函寄到家里,他才知道发小去年就断供跑了,剩下280万的本金加利息,全算在他头上。他坐在走廊长椅上跟我说,大不了卖房子赔,反正字是自己签的。我拿过合同翻了五分钟,直接告诉他,不用赔。银行在主债务到期后第8个月才发的第一份催收函,过了法定6个月的保证期间,他的担保责任早就没了。
法定默认的脱保节点,别自己凑上去认账
很多人对担保的认知还停留在“字签了就得兜底”,根本不知道法律给担保人留了天然的脱保窗口。如果合同里压根没写清楚保证期间,或者写的保证期间短于法定标准,法律直接默认保证期间是主债务履行期限届满之日起6个月。这6个月里,债权人必须拿出实打实的、有法律效力的主张证据:一般保证的,得在这6个月里对债务人起诉或者仲裁;连带责任保证的,得在这6个月里直接向担保人提出明确的担责要求。只要这6个月过了,债权人啥有效动作都没做,担保人直接从债务关系里摘出去,半毛钱责任都不用担。
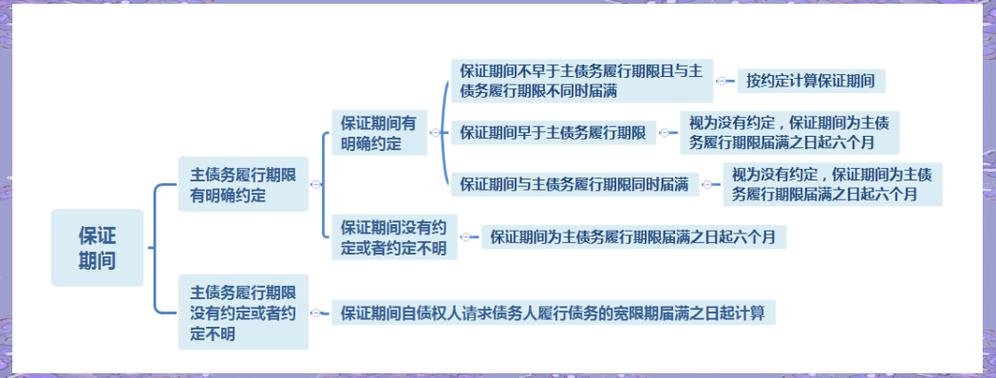
就这最基础的规则,每年能坑掉几百个担保人。去年接的一个当事人,本来安安稳稳过了6个月的保证期间,银行过了8个月打电话过来,语气凶得很,说他签了担保字就得负责,他在电话里慌慌张张接了句“我知道了,我会催我朋友把钱还上的”。就这一句话,被银行全程录了音,法院最后认定他重新确认了保证债务,120万的欠款全得他兜着。亏不亏?
合同文字游戏的陷阱,别被“长期担保”吓住
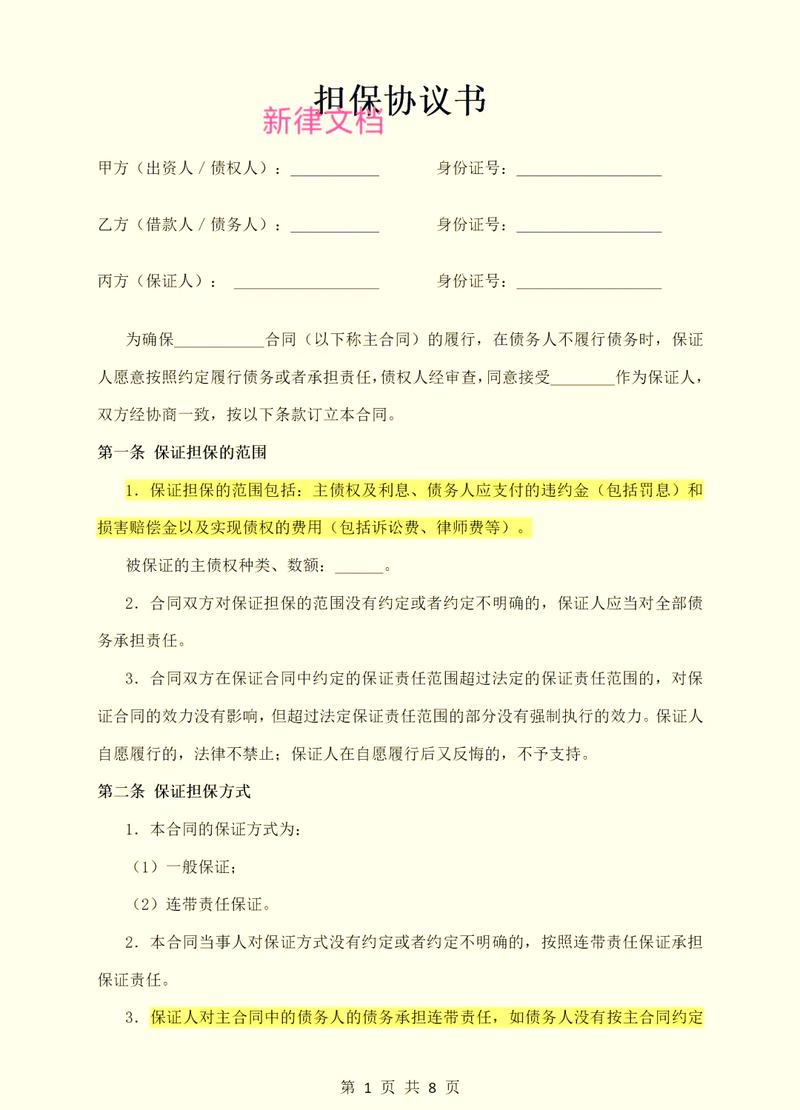
很多金融机构的担保合同,根本不会明明白白写清楚保证期间是多久,总爱在条款里埋一句“担保人的保证责任,直到主债务的所有本金、利息、违约金全部清偿完毕为止”。这话听着吓人,好像你得担到天荒地老。说实话,这种约定从写出来的那天起就是无效的。法律明确规定,这种模糊到没有明确时间节点的保证约定,直接按主债务到期后6个月算保证期间,半分情面都不讲。
上个月有个开建材店的老板,给老客户做了100万的货款担保,合同里就写了那句“直到货款全部结清”。客户拖了3年,最后干脆拉黑了所有联系方式,供货方找他要账的时候,他本来都准备把自己店的流动资金拿出来填窟窿了。翻完合同我直接告诉他,不用。供货方在货款到期后第10个月才第一次找他要担保责任,早就过了6个月的法定期间,那句无效的约定根本帮不了供货方。
债权人操作的瑕疵,当场就能抓脱保把柄
就算是约定了3年、5年的保证期间,只要债权人的操作有硬伤,担保人照样能脱保。所有主张权利的动作,必须有效送达给担保人本人,才算数。比如很多银行图省事,把催收函寄到担保人十年前留的老地址,担保人早就搬家了,快递被原地址退回,这种送达根本不算数。还有的债权人,只知道给欠钱的债务人打电话发催收,从来没找过担保人,就算过了十年,只要拿不出找过担保人的证据,担保人的责任还是跑不掉。
别觉得只要过了脱保时机就全没救了,真踩了坑也有紧急止损的余地。收到法院传票别躲,更别一进调解室就拍胸脯说“我是担保人我认”。我见过太多当事人,开庭上来就主动认责,法官当庭告诉他保证期间已经过了,他都反应不过来自己本来可以全免责。要是发现债权人提交的催收凭证是伪造的,比如模仿你签字的回执,别含糊,直接申请笔迹鉴定,假的真不了。最忌讳的是,本来已经过了保证期间,对方找你谈和解,说让你掏个10%的钱就了结,你一冲动签了和解协议,等于重新把担保责任揽回身上,后面人家拿着协议找你要剩下的90%,你连说理的地方都没有。
担保从来不是签了字就甩不掉的枷锁。很多人被“连带责任”这四个字吓破了胆,但凡花十分钟算清楚时间节点,根本不会平白无故背上几十万甚至几百万的债。别不好意思抠合同条款。别被人唬两句就认账。时间点卡对了,主动权永远在你手里。