上周去法院领执行裁定,碰到个之前咨询的当事人。三十出头,攒了八年钱付首付的房子,已经挂在阿里拍卖上了。就因为三年前给大学同学的一百万贷款签了个字,上面写了保证人连带责任。他说当时同学说就是走个流程,不会真让他还钱。现在同学跑路,银行直接找他,一分钱都赖不掉。
他站在法院走廊抽烟,手一直在抖。换谁都受不了。好好一套房子,就没了。
核心避坑清单
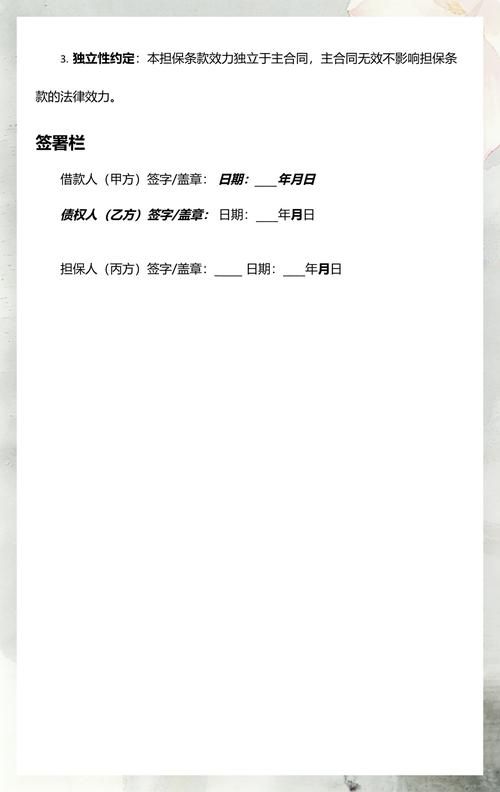
第一坑:只要合同写了连带,你签字就跑不了,没写清楚的别乱签。
很多人搞不清一般保证和连带的区别。简单说,一般保证是得先把债务人的钱榨干了,才轮得到你还钱。连带保证不一样,债权人想找谁就要谁,人家可以直接跳过债务人,直接扣你工资、封你房子。
民法典改了规则,没约定保证方式的,默认按一般保证算。但架不住现在不管是银行还是民间借贷,合同模板早就印好了「保证人承担连带责任保证」,你只要签了字,就是认了。别听人家说只是签个名走流程,你把合同翻三遍,看到「连带」两个字,不想担责就直接说不签。
第二坑:保证期间过了,直接能免责,别乱签催收函。
连带保证有个六个月的有效期,没特别约定的话,从主债务到期那天开始算。六个月之内债权人没找你要过钱,这个保证责任直接就没了。很多人不知道这个规则,过期了之后债权人拿个催收函让你签字,你一签,等于重新承认保证责任,又把自己套进去了。
第三坑:别帮配偶签,也别让配偶帮你签,一签就是全家担责。
见过太多案子,债务人让保证人把配偶也叫来签字,美其名曰就是走个内部流程,其实就是把夫妻共同财产都拖进来。本来只是你一个人的事,现在配偶的工资卡、陪嫁房都能被执行,整个家都被拖垮。
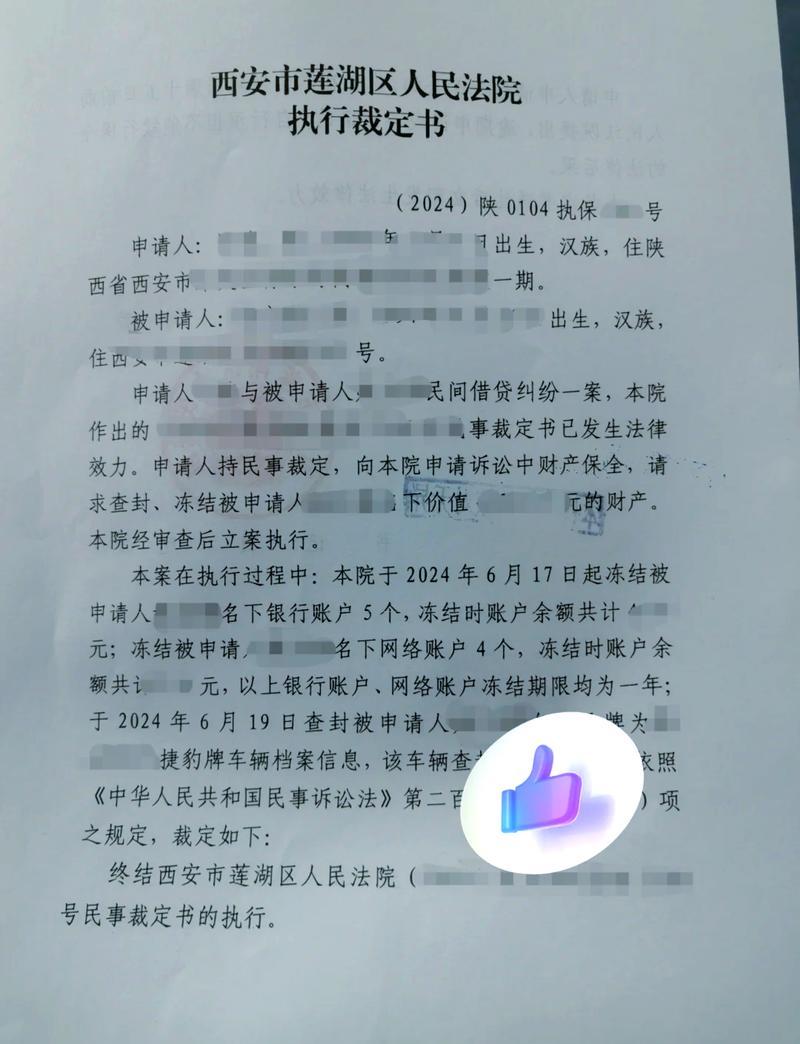
踩坑后的紧急止损
第一步,先算保证期间过了没。拿出来合同,找主债务到期的日期,从那天往后推六个月,只要债权人这六个月里没找过你要钱,也没起诉你,直接提免责抗辩,十有八九能脱责。别傻乎乎的直接认账。
第二步,只要没过期,赶紧找债务人的财产线索。哪怕你是连带保证人,也有权要求法院先执行债务人的抵押物、房产、存款。把你知道的债务人所有财产都列出来给法院,能执行债务人的,就别先动你的。
第三步,你替债务人还了钱,立刻去起诉追偿。别想着朋友会慢慢还你,拿到判决去申请执行,把债务人拉进失信名单,他什么时候有钱什么时候给你。超过三年不告,这个钱就真打水漂了。
要是你是被欺诈、胁迫签的字,比如债务人骗你说只是见证,其实是让你当保证人,赶紧收集聊天记录、录音,第一时间去起诉撤销合同,拖得越晚越难办。
最后提句醒
说实话,我做诉讼快十年,见过的保证人连带责任案子,九成都是抹不开面子帮亲戚朋友签的。最后钱没了,亲戚朋友也反目成仇,啥都落不着。
不过话说回来,真到了要你签字的时候,你就问自己一句:他还不上钱,我替他还债,会不会把我自己的日子过没了?答案要是会,直接婉拒就行。
你的钱,也是你一分一分攒的。没必要替别人的债务买单。