他蹲在法院门口抽烟,问我。都是借钱,怎么我的钱就成了赃款?
别看法条看本质,核心区别根本不是利率
很多人开口就问,是不是超过LPR四倍就是非法集资?不对。合法民间借贷里,愿意给两分息的大有人在,只要不碰其他红线,没人抓你。
法条写的四个要件:非法性、公开性、利诱性、社会性。大多数人只会看第一个,剩下三个全瞎。
非法性不用多说,没拿金融牌照就是,这个大家都懂。真正坑人的,是后面三个。
什么是公开性?不是上街发传单打广告才叫公开。你借钱的人,让老投资人拉新投资人进来,给介绍费,进借款群,这算不算?
此处值得推敲。前年山东判的一个案子,老板从头到尾只找‘熟人圈’,没对外发过一个广告,最后还是定了公开性。因为他的熟人圈没有边界,只要有人愿意投,他就收。
再讲社会性,也就是不特定对象。很多人拍胸脯说,我跟老板认识十几年,都是自己人,怎么会是不特定?
你品品。你是认识,但是老板收了你的亲戚、你朋友的朋友、八竿子打不着的三十多个人的钱,这就叫不特定。只要对方的借钱对象没有清晰的边界,谁来都收,就够上这条了。
利诱性更简单,只要说保本保息,不管说的多好听,都是这条没跑。
还原灰产链条:怎么把非法集资包装成民间借贷
现在搞集资的都精得很,不会明着说我要圈钱,全给你包装成正常的民间拆借。‘我就是企业周转,银行贷不出来,走个私下,合法的’,这话一说,百分之八十的人就放下戒心了。
我给你剥层皮,看他们怎么玩:
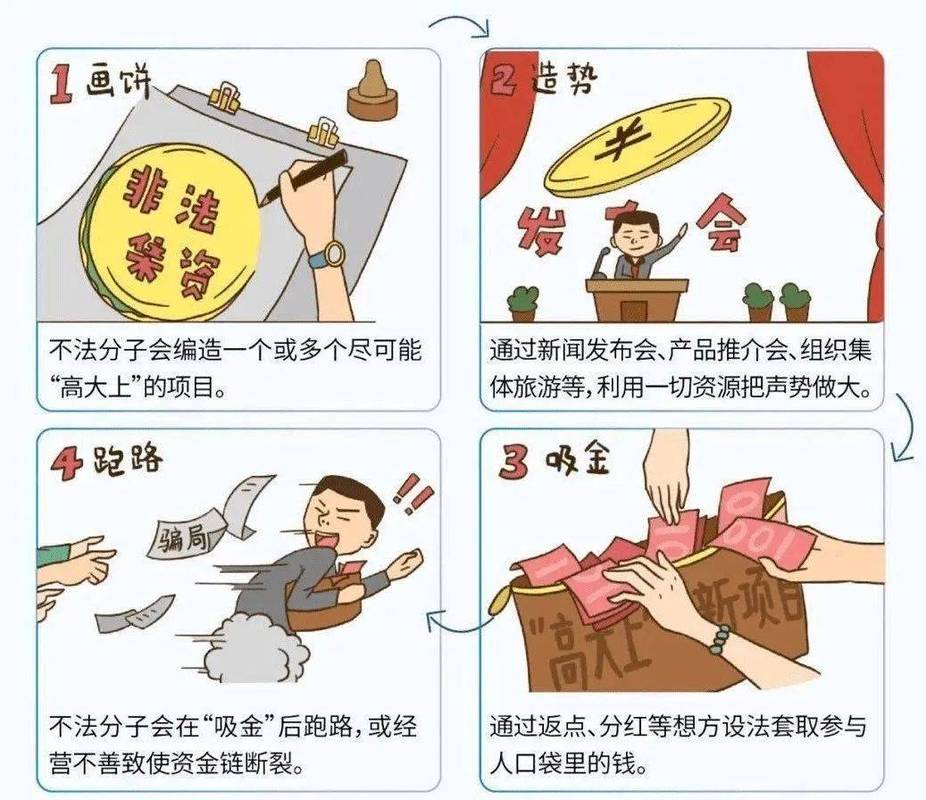
第一步,先找十几个核心熟人借钱,按时付息,一天都不拖,给足好处,让这些人当免费活广告。
第二步,让核心熟人拉身边的朋友进来,说‘看你哥面子才给你这个机会,外面人想投我都不要’,把不特定对象包装成‘自己人圈子’,迷惑司法,也迷惑投资人。
第三步,把大额拆成小额,每个人十万二十万,凑起来就是几个亿,出事之前,没人会想到这是集资。
说实话,这个操作太隐蔽了。去年我接一个咨询,一个做工程的老板,一开始只找五个发小借钱周转,实打实用来垫工程款,这就是正儿八经的民间借贷,没问题。后来项目赚了点钱,他扩张,又让这五个发小每人拉两个朋友进来,利息涨两个点,这性质一下就变了。
边界破了。从五个特定的熟人,变成了十个不确定的第三人,再往下发展就是拉不完的人头,本质就是向公众吸收资金。
很多人纠结,我们签的就是借款合同,怎么就成非法集资了?我告诉你,法律看的是实际行为,不是合同上写的名字。你签借款合同,收了两百人的钱,照样是非法集资。你签投资协议,只借了一个人的钱,照样是民间借贷。
核心区别从来不是合同名称,也不是利率高低,是你钱出去之后,对方有没有把钱向不特定的公众吸收,有没有打乱金融秩序。就这么简单。
反向防身:不用懂法,也能拆掉暗雷
我不帮人打官司,也不做事后维权,只帮人在投钱之前排雷。给你三个反向排查的方法,照着做,能避开百分之九十的坑。
第一,数人头。不管对方说的多天花乱坠,你一定要问清楚,现在一共找多少人借过钱了?司法实践里,三十个就是一条隐形警戒线。超过三十个,不管是不是熟人,赶紧撤。
第二,找奖励。只要对方说‘你介绍个朋友进来,给你返一个点利息’,立刻走。这就是公开性的实锤,百分百踩线,没例外。
第三,查去向。一定要问清楚,借你的钱拿去干什么?如果是真实的企业周转、买房、应急,用途清晰,那没问题。如果对方遮遮掩掩,只说给你高息,不说钱花在哪,或者拿去放更高利息的贷,空转,那十有八九就是集资。
不过话说回来,我见过最多的坑,都是那种说‘这是内部机会,你千万别往外说’的。
越是说不让外传的,越是在暗地里到处拉人,用稀缺感吊你的胃口,让你舍不得那点利息,忘了看风险。
你是自身利益的第一责任人。别扯什么被骗了,大多数人栽进去,都是冲着那点超出正常水平的利息去的,都抱着‘我赚两个月就走,不会轮到我爆雷’的侥幸。
这个市场从来不会错,你贪别人的息,别人贪你的本。这话老,但没错。
别等判决书下来,才蹲在法院门口问区别。那时候,你的钱,早就没了。