2026-10-11 22:16:15 分类:未分类
上周楼下张姐哭着敲我家门,说交了五年重疾险,查出来肺癌申请理赔,保险公司一句“未如实告知肺结节病史”,直接拒赔,一分钱都不退。这种事,我这些年见得太多了。很多人买保险的时候拍脑袋,出事了才骂保险公司都是骗子,其实一半以上的拒赔,都是踩了明摆着的坑,只是你从来没认真看过。
最常见的保险理赔拒赔理由:未如实告知,你真的懂规则吗
很多人买保险,健康告知那一页,业务员说“都填否就行,没啥事”,你就真的全填否。别笑,真有人这么干过。有个公开的真实案子,小姑娘单位体检查出来甲状腺结节,自己觉得不是啥大事,买重疾险的时候就没填,三年后查出来甲状腺乳头癌,申请理赔,保险公司调出来体检报告,直接拒赔,告到法院也没赢。
说人话就是:保险公司明确问你的,你必须说真话;人家没问到的,你不用瞎主动说。但只要人家健康告知列出来了,你有就填有,别存侥幸。
给你说个可执行的步骤,你现在就能做:买保险之前,先把近三年所有的体检报告、门诊病历都找出来,健康告知一条一条对着勾,实在拿不准的,就做个预核保,别嫌麻烦。业务员跟你说“没事不用填,我给你担保”,你听听就好,真出事了,业务员多半早就离职了,找不到人,锅全是你自己背。
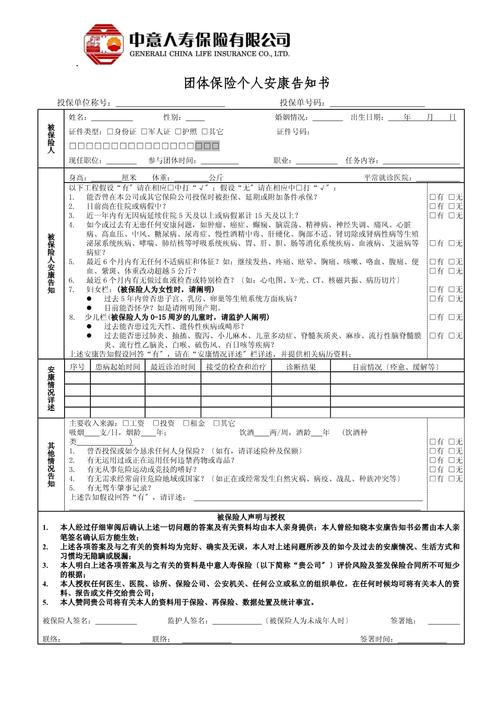 保险健康告知填写示例图
第二大高频拒赔:事故不在保障范围,你买的根本不是你以为的险
你敢信?我上个月还碰到一个大叔,买了一百万意外险,摔成骨折花了八万,申请理赔被拒,找到我我一问,他买的是那种“只赔身故全残”的返还型意外险,普通意外伤残、意外医疗根本不沾边。这不扯吗?
还有更冤的,前两年裁判文书网上的案子,大叔开车出事故,截了一条腿,找意外险理赔,人家合同里写的“全残”要求四肢全部丧失功能,一条腿截肢不算,直接拒赔,你说上哪说理去?
很多人买保险,连自己买的是什么险都搞不清。买了寿险,寿险只赔身故和全残,你生病住院找人家理赔,人家当然拒啊。买了重疾险,重疾险只赔合同上列出来的符合赔付标准的病,不是你只要住院就得给你钱。
给你说个最简单的做法:买完保险的当天,别把合同扔抽屉里落灰,翻到保障责任那一页,拿荧光笔把“什么情况赔、什么情况不赔”圈出来,拍张照存在你手机的常用相册里,一年翻一次,别等出事了连合同都找不到。要是业务员跟你吹“这险啥都保”,你就让他把这句话写在合同上,他百分百不敢。
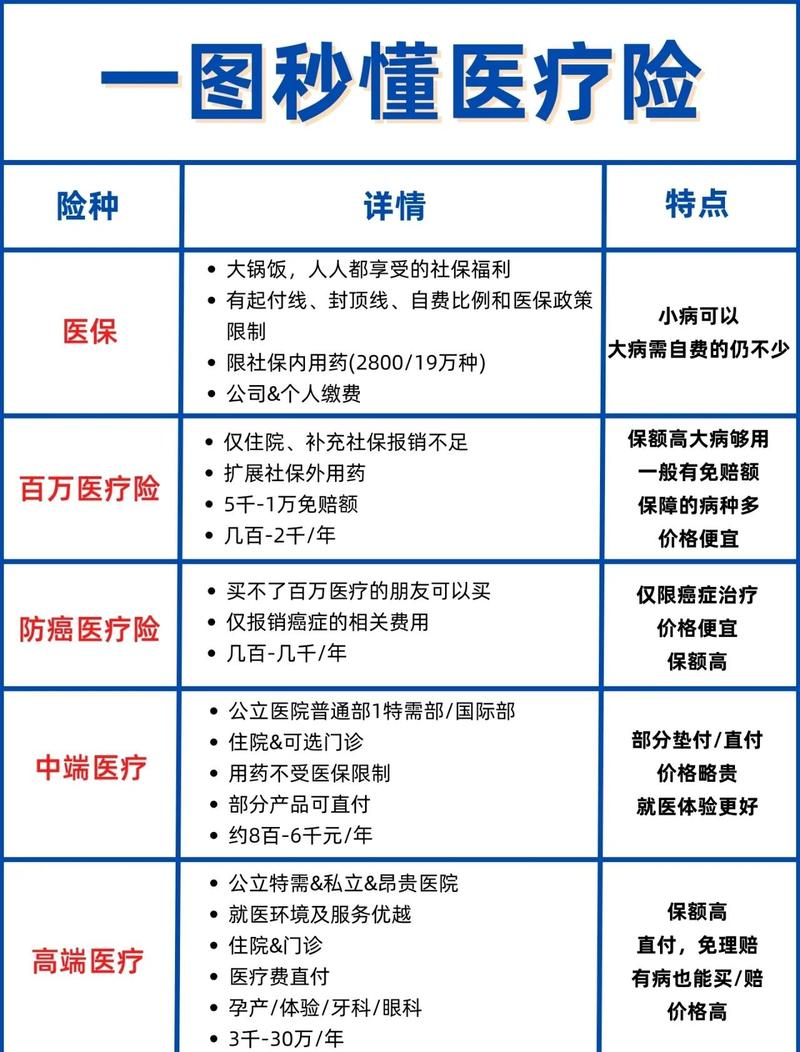 人身保险险种保障范围对比图
第三个隐形大坑:免责条款早就说清楚不赔,你偏当看不见
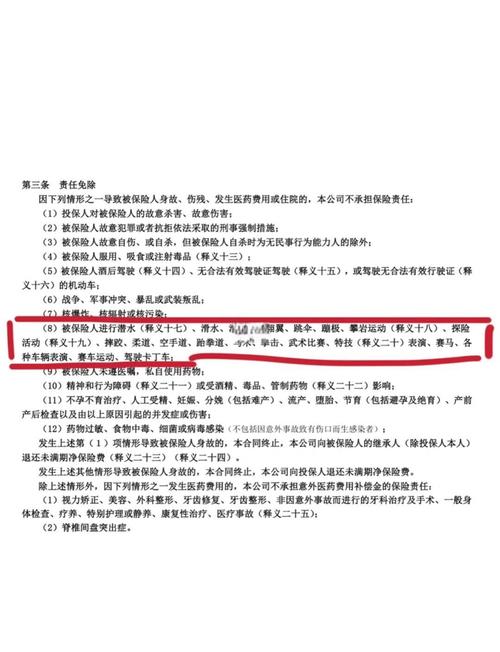 第三个隐形大坑:免责条款早就说清楚不赔,你偏当看不见
好多人买保险,看完保障责任就完事了,最后那几页字小小的免责条款,翻都不翻。这里头全是拒赔的伏笔啊。
我之前碰过一个案子,小伙子酒驾出车祸走了,家属拿着寿险合同找保险公司理赔,人家翻出免责条款,白纸黑字写着“酒驾、无证驾驶免责”,直接拒赔,告到法院也没用,规则就是这样。
还有,很多人以为猝死肯定算意外,买了意外险就等着赔,其实市面上大部分旧版意外险,免责条款里明确写了猝死不赔,猝死大多是自身疾病引发的,不算意外,你找谁说理都没用。
还有更常见的,你买保险之前就得过糖尿病,后来糖尿病引发足溃疡住院,拿医疗险去理赔,人家免责条款写了“既往症不赔”,直接拒,这个真的不冤,你买保险的时候就已经得了,人家凭啥给你赔啊?
别觉得保险公司是故意坑你,这些都写在合同里,你签了字,就代表你认可了。给你提个醒,翻完保障责任,一定要翻免责,把这几条一定要划出来:酒驾、故意犯罪不赔,美容整形、牙齿矫正不赔,既往症不赔,竞赛等高风险运动不赔,花十分钟就能看完,省得日后哭。
说实话,真碰到无故拒赔也别慌,别直接认倒霉。第一,先打12378找银保监会投诉,这个渠道比你自己去保险公司闹管用一百倍,百分之六十的纠纷投诉就能解决。第二,投诉解决不了的,整理好材料去起诉,很多案子标的额不大,保险公司也不愿意耗着,大多能调解拿到赔偿。
对吧?保险本身不是坑,是好多买保险的人,从来没认真看过自己的合同,踩了这些明摆着的坑,最后落个拒赔的下场,只能自己认。多花十分二十分钟看看合同,比什么都强。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:拆解高频保险理赔拒赔理由:全是踩了就难翻身的坑
文章链接:https://m.guangzhoulihunlvshi.net/list_5/7340.html