核心避坑:银行不会主动说的五个规则
只要逾期就全额收违约金,不分你还了多少
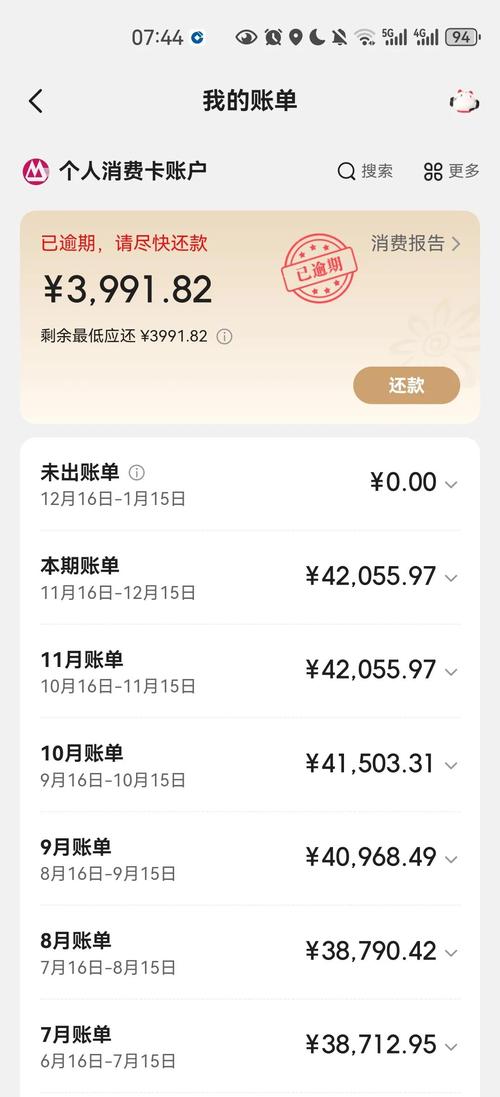
很多人到现在都不知道,国内绝大多数银行的信用卡规则,是只要过了还款日没结清,不管你差10块还是差1万,都按当期账单的全额计算违约金,不是按你未还的那部分算。上个月那个当事人,账单总共12000,已经还了11900,差100块忘了还,逾期七天,被收了快600块违约金。去找银行说理,银行说合同就是这么写的。他自己没看。
没有默认的三天宽限期,逾期当天就扣钱
别再信网上说的所有信用卡都有三天宽限期,那是好几年前的老黄历了。现在一半以上的银行都改了规则,宽限期需要你自己主动打电话申请,你不申请,过了还款日零点,直接算逾期,违约金说扣就扣。
违约金会循环利滚利,越拖涨得越快
逾期产生的违约金,会计入下一期的账单本金,接着算罚息和新的违约金。拖三个月,本来欠五千,能变一万。拖一年,直接翻两三倍。我见过最夸张的,本来欠八千,两年后违约金加罚息滚到八万多。
分期提前还款,照样收全额违约金
不少人攒够钱想提前把信用卡分期结清,想着少给点利息,结果银行直接把剩下几期的违约金全额扣了。你找谁说理去?合同写了,人家不怕。
注销卡之后,还能继续扣违约金
真不是编的。我前年有个当事人,觉得信用卡欠的不多,直接销卡了,以为两清。过了半年接到银行电话,说欠了三千多违约金,征信已经出了逾期记录。那时候他正办房贷,直接给拒了,哭都没地方哭。
踩坑后的三步紧急止损
真碰到银行乱扣违约金,别慌,按步骤来,百分之八十能拿回来。
第一步,直接打银行官方客服,提两个要求:第一,给我明确说明违约金的计算依据,调领用合约的条款原文;第二,申请违约金减免。只要你是第一次逾期,或者是遗忘、失业、重病这类非恶意逾期,大部分银行都会直接给你退。我上个月那个差100块收了600的当事人,打了一个电话就全退了。
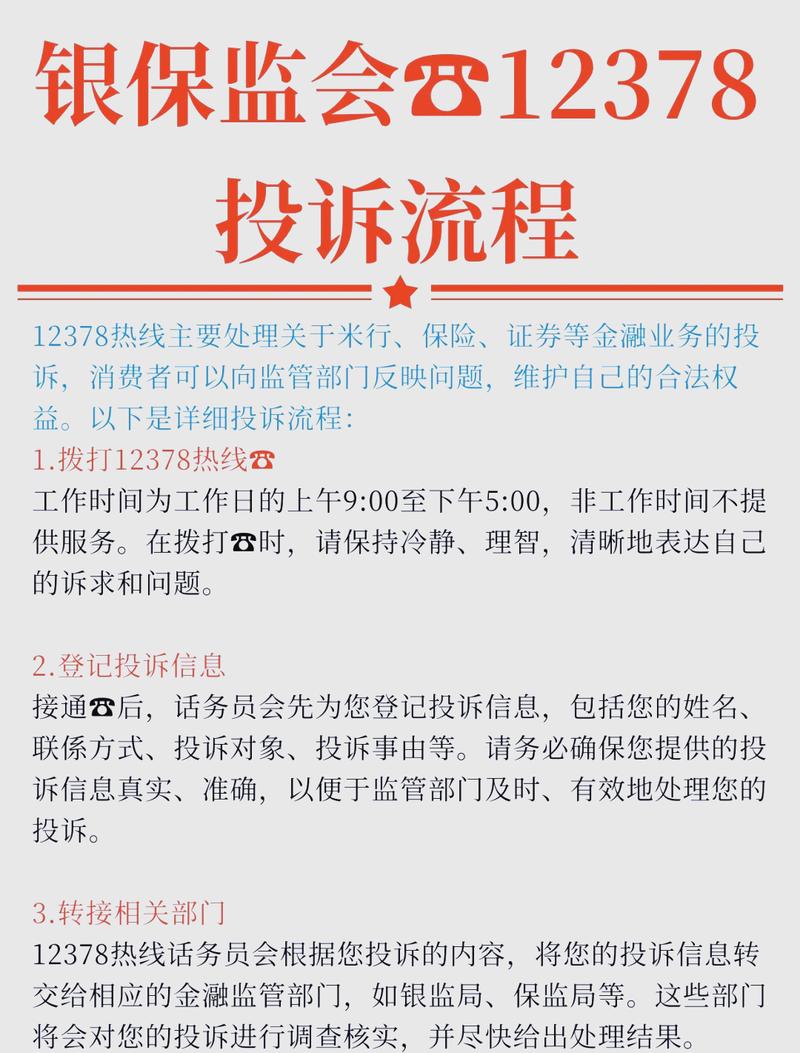
第二步,银行不同意,直接找监管投诉。打12378,或者上银保监会官网提交投诉,把情况说清楚,只要银行没有尽到条款提示义务,银保监会转办后,银行很少会硬扛。
第三步,已经逾期很久违约金涨太多的,直接谈个性化分期。要求停掉违约金和罚息,分期慢慢还,别任由它一直滚,不然这辈子都还不清。
长期避坑:存好这两样东西
办信用卡的时候,别上来就点“我已阅读并同意”。把关于还款日、宽限期、违约金计算方式的页面截个图,存在你的云盘里。真出事了,你能直接拿出来说银行哪里不对。
所有和银行客服的沟通,不管是电话还是在线聊天,全部留记录。电话就录音,文字就截图。银行的信用卡合同都是格式条款,按照法律规定,涉及到免除或者减轻银行责任、加重你责任的条款,银行必须给你明确提示,没提示的,这个条款对你不生效。去年我打一个官司,银行那个全额违约金条款藏在合同最后一页,字体比正文小两号,法院直接判条款无效,银行退了当事人八千多块。
别拿这点小事不当回事。几百块违约金,看起来不多,搞不好就留征信污点,拖久了被起诉,账户冻结、执行财产都不是不可能。遇事别慌,不该给的钱,一分都别掏。