2026-10-02 18:13:53 分类:未分类
我前两周刚结完一个当事人的咨询。小伙子二十七八,创业失败倒欠三张信用卡,本金拢共十万出头,逾期三年,翻出对账单一算,光违约金就快四万,比利息还多两万。
他说一开始以为逾期就罚一次几百块,哪知道每个月都收。拖到现在,工资不吃不喝一年都填不上坑。
核心避坑:三个隐形坑踩一个都够受
第一个坑:违约金不是一次性罚款,是循环利滚利
大部分银行的规则写得很隐蔽:违约金按最低还款额未还部分的5%收取,每个月算一次。这个月的违约金,下个月会计入账单本金,再算一次违约金,利滚利滚起来速度,比你想象的快太多。
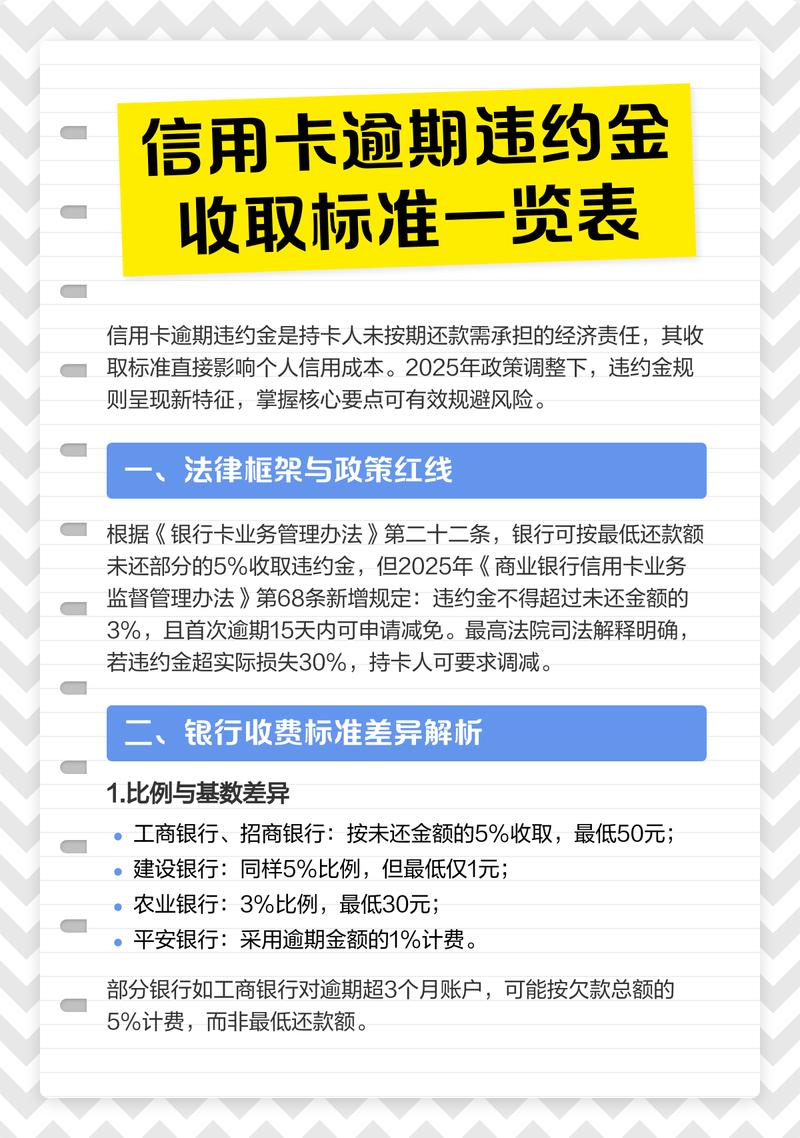 信用卡逾期违约金滚利计算表
很多人逾期之后先顾着还本金,对这点违约金不上心,拖个三五年,原本几万的欠款翻一番都是常事。
第二个坑:差十块钱没还,照样按全额收违约金,还卡先扣违约金
你这个月最低还款额是1000,你还了990,差十块。银行不会按十块收五毛,会按1000全额收50块违约金。没处说理,规则就是这么定的。
更坑的是,你往后存钱进去,银行会先扣违约金、罚息,最后才扣本金。等于你每个月还的钱,大半都填了违约金的坑,本金根本没动多少。
第三个坑:销卡不代表违约金停算
很多人逾期了不敢用,赶紧把卡销了图清净。以为销了户就不会再产生新费用。错。销卡只是你不能用卡,账户的欠款记录还在,违约金利息照样每个月涨,等你哪天收到催收函,才发现已经翻了好几倍。
踩坑后的紧急止损三件事
真逾期了,别破罐子破摔。第一时间做这三件事,能少亏很多钱。
第一件:立刻调完整对账明细,一笔一笔核对
别信APP里显示的总欠款,自己打官方客服电话,要求寄盖公章的完整对账明细。查清楚有没有重复收违约金,有没有收已经取消的滞纳金,有没有违规上调违约金比例。我去年有个当事人,银行违规收了三年滞纳金,退回来三万多,全是多收的钱。
第二件:优先协商停掉违约金,别拖着
确实无力全额还款的,直接找银行协商个性化分期。根据规定,特殊情况无力偿还,你可以申请停息挂账,停了之后就不会再产生新的违约金和利息,不会再利滚利。这是你法定的权利,不是银行施舍给你的。
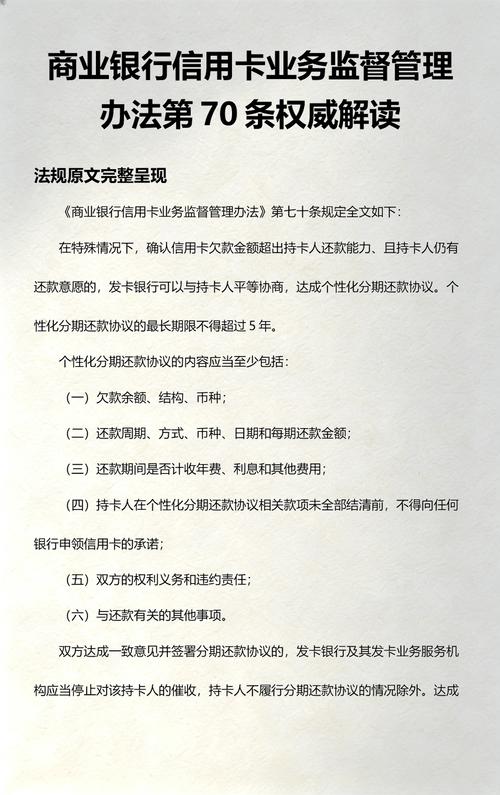 商业银行信用卡监督管理办法第七十条原文
第三件:乱收费直接提异议,别怂
核对出来有违规收费,先找银行申诉,银行不处理的,直接找银保监会投诉,有用。我经手的案子,百分之八十多的违规收费都能退回来。
别信这些网传说法
 别信这些网传说法
说实话,网上好多说法都是瞎扯,别跟着掉坑。
有人说所有违约金都能全免,不对。银行收合规的违约金,是你逾期该承担的责任,没有规定说必须全免,别被营销号带节奏。
有人说反正还不上,等银行起诉了再说,不对。你拖一天,违约金涨一天,等到起诉的时候,本金都翻一半了,本来能协商解决的事,最后搞成被强制执行,上失信,得不偿失。
有人说找第三方机构协商,收你本金百分之十二十的服务费,别碰。你自己打银行官方电话就能协商,犯不着给别人送大几万的服务费,很多收了钱还办不成事,最后钱要不回来,坑的还是你自己。
真遇到事还不上钱,别躲。你哪怕每个月挤几百块进去,也比放着不管强。
违约金这东西,就是吃你不懂规则的亏。你早算清楚,早止损,就不会让一点点逾期,变成填不上的大坑。
等传票寄到家门才想起翻规则,那时候,真的晚了。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:信用卡逾期违约金:逾期前必须掰扯清楚的糊涂账
文章链接:https://m.guangzhoulihunlvshi.net/list_5/6343.html