2026-09-19 23:37:49 分类:未分类
你有没有过这种经历?买保险的时候业务员跟你拍胸脯说啥都赔,真等出事递了理赔申请,没过几天收到一纸拒赔通知书,瞬间整个人凉了半截。
我干了十年基层法务,接过的理赔咨询没有一百也有八十,大部分人拿到拒赔通知第一句话都是“怎么可能?我买的就是这个险啊!”今天就把我见过最多的几个保险理赔拒赔理由摆出来,全是普通人踩烂的坑。
头号拒赔理由:投保时未如实告知健康情况
别觉得这个是小问题,我见过一半以上的拒赔都是栽在这儿。
有个真实案子,30岁小伙子,单位体检查出来6mm肺结节,医生说每年复查就行,他自己也没当回事。后来卖保险的朋友找他,他买了一份50万保额的重疾险,填健康告知的时候,朋友说“这点小毛病不用写,不影响”,他就真的没填。三年后单位体检,结节长大了,穿刺确诊肺癌,找保险公司理赔,人家调出他三年前的体检报告,直接拒赔,连保费都没退。打官司法院也没支持他。
说实话,很多人对如实告知有误解,要么就是觉得我几十年前的感冒发烧都得写,麻烦死了干脆瞎填;要么就是听业务员的“隐瞒没问题,两年之后就必须赔”,那是对两年不可抗辩条款的误解,你故意隐瞒带病投保,十年都不赔。
给你一个能落地的判断标准:只要是近三年内医生让你复查、让你进一步检查、或者给过明确诊断的异常,都必须写上去。
 投保健康告知勾选页面实拍
买之前自己先去做一次全身体检,把所有报告整理好,别给保险公司抓把柄。业务员让你瞒?你让他滚,真出事他早就不干了,亏的是你自己的钱。
你以为能赔,其实根本不在保障范围内
这种真的太冤,但真没处说理去。
去年有个阿姨找我,说自己摔了一跤之后中风偏瘫了,买的意外险为什么不赔?说人话就是,意外险只赔“非疾病的、外来的、突发的”意外导致的伤害,你中风是本身高血压脑血管出问题导致的,根儿上是疾病,当然不赔。
还有个小姑娘,花两万多做了隆鼻,术后感染了,找百万医疗险理赔,当然拒啊,整形美容本来就是医疗险明确不保的项目。
别笑,真有人这么干过,酒驾出事故人没了,家属找寿险理赔,被拒了还去闹,你违法驾驶出的事,合同本来就把这种情况写进免责了,闹到法院也没用。
很多人买保险,根本不看合同,全听业务员一张嘴说,什么“我们这险什么都保”,你真翻合同,一半多的情况都在免责里。
买任何保险,先翻最后几页的“责任免除”,字字句句都看完,拿不准的就找人问清楚,别嫌麻烦。
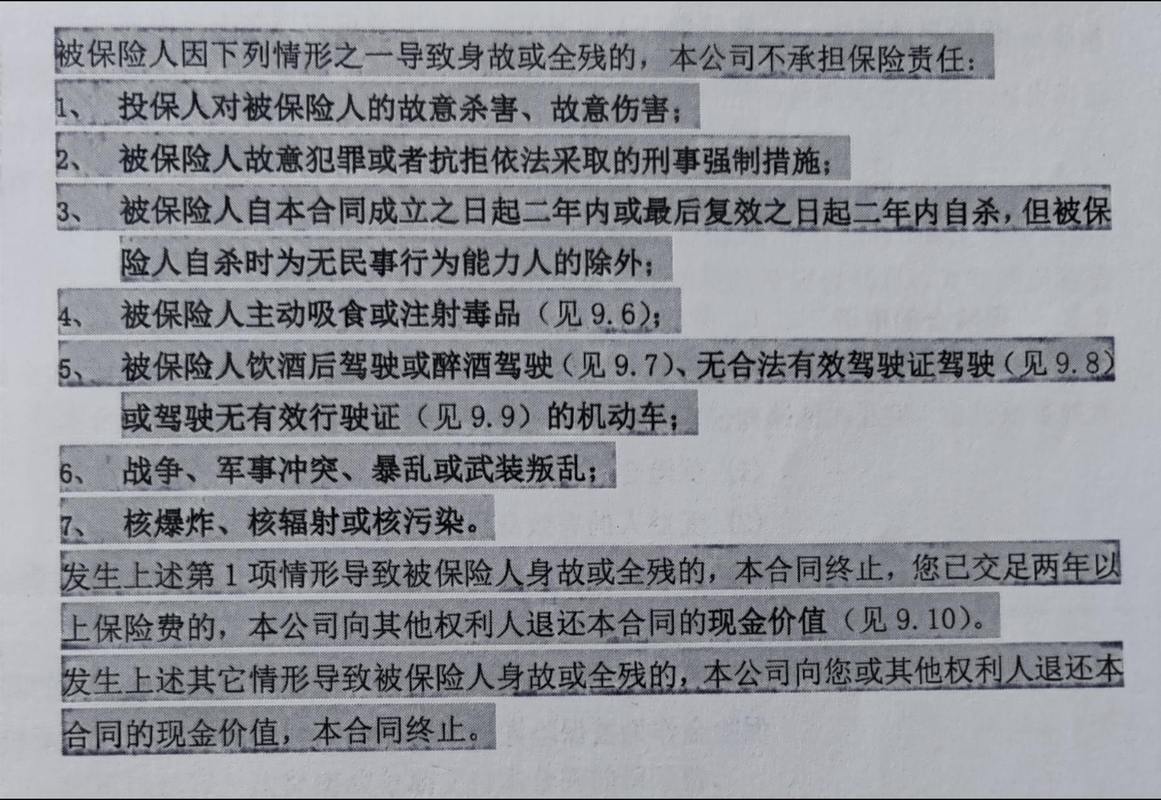 保险合同责任免除条款实拍
踩了时间的坑:等待期、报案时效不对也会拒
 踩了时间的坑:等待期、报案时效不对也会拒
这个坑真的是很多人不小心就踩了。
什么是等待期?就是你买完保险之后,保险公司给你设的一段观察期,一般医疗险30天,重疾险90天到180天,这段时间查出来病,哪怕不是你故意的,也不赔。
之前裁判文书网有个公开案子,一个女生买完重疾险第二周,单位体检就查出来甲状腺4级结节,她知道等待期内出险不赔,就拖着没治,硬等三个月等待期过了才去穿刺确诊,然后申请理赔,结果还是被拒了,法院也支持保险公司——因为你的病变在等待期就已经发生了,不是过了等待期才出来的,当然不赔。
还有一种情况,就是你出事之后好久才报案,比如摔了骨折,当时没报,过了大半年才想起找保险公司理赔,连事故现场照片、当时的诊断记录都不全,保险公司查不清楚到底是不是意外,当然也会拒赔。
给你说个能落地的做法:出事之后,不管你要不要理赔,先在48小时内给保险公司报案留记录,别拖。等待期内身体不舒服该查就查,别抱着侥幸心理等过等待期,一查一个准拒赔,到时候哭都没用。
忘了交保费,合同失效了找谁赔
 忘了交保费,合同失效了找谁赔
这个真的是大意踩坑,太可惜了。
上个月刚接了一个咨询,大哥今年42,买了一份30万保额的重疾险,交了8年保费,去年换工作换了工资卡,忘了告诉保险公司改扣费卡号,原来的卡不用了也没钱了,刚好那一年他忙得晕头转向,根本没想起保费这回事。今年年初查出来肠癌,找理赔才发现,保费断交超过60天宽限期,合同早就中止效力了,保险公司只愿意退现金价值,他交了快十万保费,现金价值才三万多,连手术费都不够。
真的亏。
很多人买了长期险,觉得交了几年就没事了,自动扣费嘛,我也不用管,忘了自己换卡、忘了存钱,真出事才追悔莫及。
我的建议很简单,每年交保费的日子提前半个月记在日历上,往扣费卡里多存两期的钱,别刚刚好够扣,换卡号第一时间找保险公司改信息,哪怕跑一趟营业厅都比出事被拒强。
说真的,买保险本来就是买个安心,别因为自己大意,最后钱交了,出事拿不到赔偿。真拿到拒赔通知书也别慌,先看看拒赔理由写的啥,觉得不合理就找专业人问问,别上来就直接认栽。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:常见保险理赔拒赔理由:普通人必看的踩坑避坑指南
文章链接:https://m.guangzhoulihunlvshi.net/list_5/4857.html