别懵,现在的民间借贷利率上限到底是多少
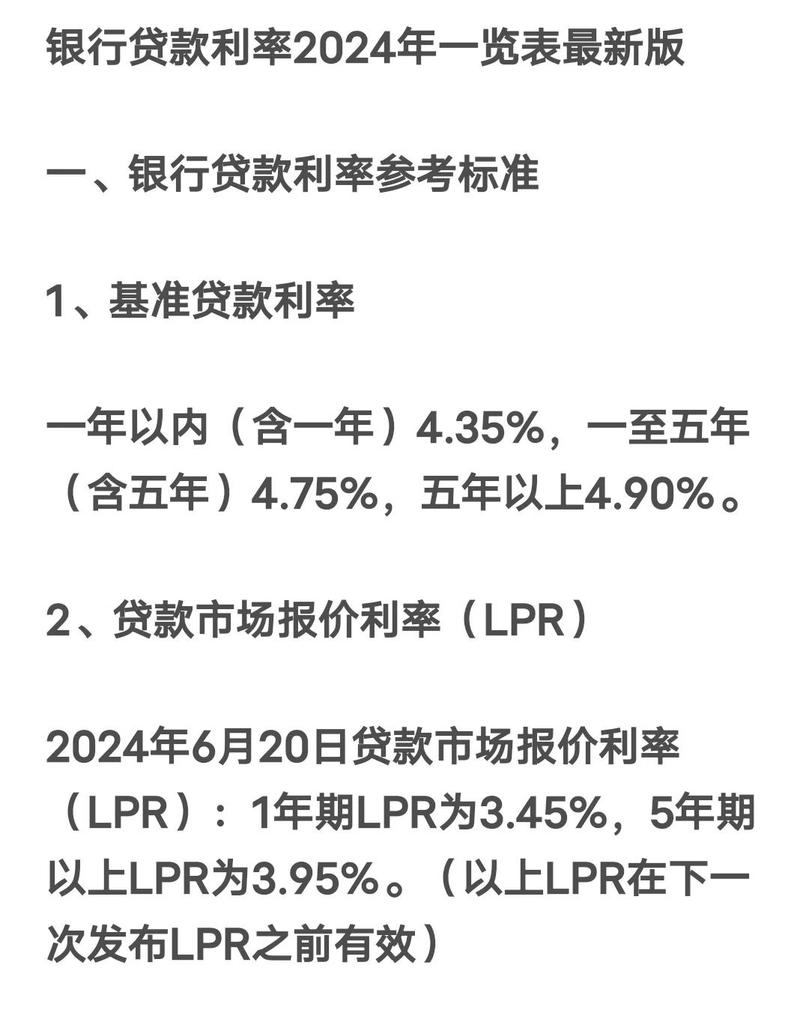
好几年前大家还记着“两线三区”,说24%以内法律保护,36%以上无效,现在早就改规矩了。说人话就是,现在合法的民间借贷利率上限,就是全国银行间同业拆借中心公布的一年期LPR的四倍。超了,超出部分法律不认。
LPR是什么?不用记复杂概念,就是每个月20号央行会更新一次的市场贷款利率,最近大半年一年期LPR一直稳定在3.45%,算下来四倍就是13.8%的年利率。你算一下,月息就是一分一厘多一点,比很多人印象中的二分利低了快一半。
有个真实案子,裁判文书网上公开的,一个大爷借出去20万给开小店的邻居,约定月息2分也就是年息24%,借了三年,对方还了十万块之后就赔了钱还不上,大爷起诉到法院,最后法院只认可按13.8%算利息,算下来大爷多算了快七万的利息,这七万直接没了,对方之前已经给的超出部分,还折抵了本金,大爷里外里亏了小十万,蹲在法院门口叹气,说早知道就按银行利息来了。
说白了,好多人到现在都不知道规矩改了,还抱着十年前的老经验往外借钱,这不就是主动踩坑吗?
这些坑都是普通人常踩的,别笑,真有人中招
我在基层碰过太多民间借贷的案子,十个有八个都踩了坑,还是同一个坑来回踩。给你数几个最常见的。
第一个就是砍头息。你借十万给别人,说好了一年利息一万三,你直接把利息扣了,给对方转了八万七,借条还写本金十万。这样行吗?不行。法律说了,本金按实际出借的金额算,也就是八万七,你要按十万算利息,法院直接给你打回来,一分多余的都不给你。
第二个就是利滚利玩复利。到期对方还不上,你把本金和欠的利息加起来,重新写借条再算利息,对吧?很多人都这么干,觉得没问题。说实话,复利不是不能算,但是最后算下来的总利息,不能超过按原来本金和四倍LPR算出来的总利息,超了的部分还是不认。我之前碰过一个案子,一开始本金十万,滚了六年滚成了四十万,起诉到法院,最后法院只认了十八万,差了二十二万直接没了,债主差点晕过去。
第三个就是拆分费用玩套路。明明知道利率上限,就把利息拆成服务费、管理费、逾期违约金,表面写利息只有10%,加上各种费用就超过15%了。别玩这个,所有名头的钱加起来,都算利息总额,只要超了四倍LPR,超出部分一律无效。法官一眼就能看穿这点小把戏。
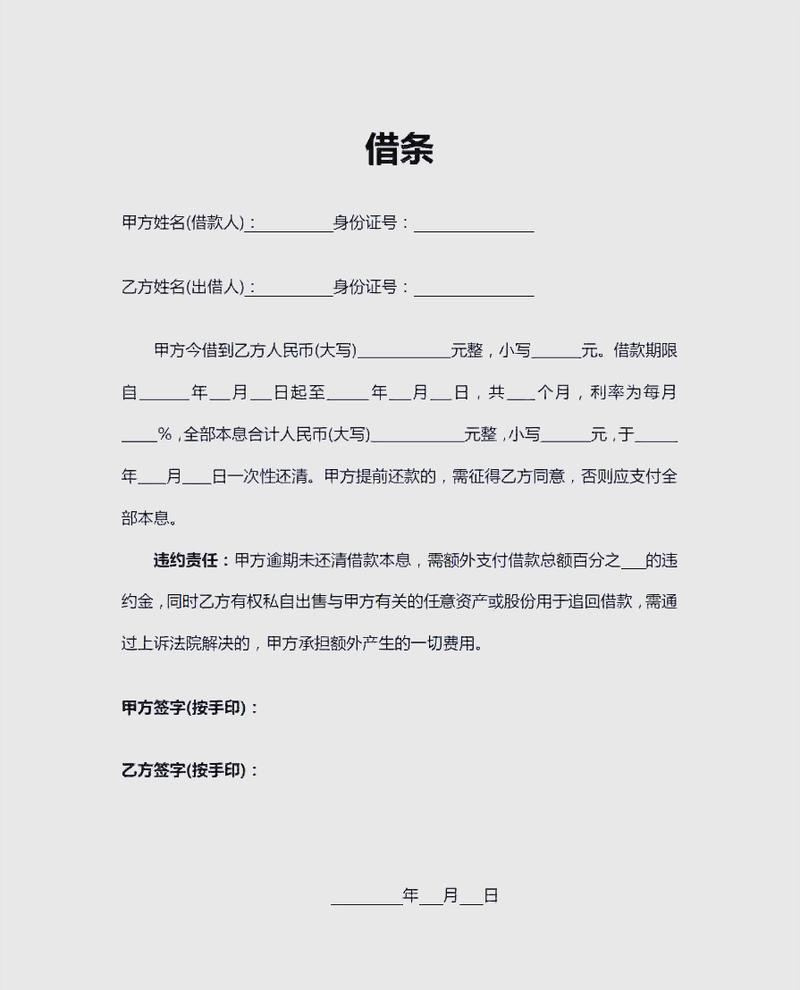
还有一个最容易忽略的坑,就是维权成本谁出。你借出去钱,要不回来,要打官司,律师费诉讼费保全费,少则大几千多则几万,要是借条上没写由对方承担,这个钱就得你自己出。好多人赢了官司,赚的利息还不够付律师费,你说冤不冤?
记住这几步,踩坑的概率直接降为零
说了这么多坑,你肯定想问,那我要借钱出去,怎么弄才稳?给你说几个能直接落地的做法,照着做就行。
第一,借条上的利率别再写月息2分了,直接写清楚“按全国银行间同业拆借中心公布的最新一年期贷款市场报价利率四倍计算”。这样不管LPR怎么涨怎么跌,你的利率永远合法,不会超,法院百分百认。
第二,绝对不做砍头息,借多少转多少,一定要走转账,别给现金。转钱的时候备注栏写上“出借款给XXX”,记录留好,哪怕过个十年八年,你拿出来就能当证据。
第三,一定要把对方的身份证号写进借条,最好拍一张对方身份证正反面留存。别觉得不好意思,真到了要起诉的时候,你没有对方身份信息,法院连案都立不了,这个我见得太多了,多少人就卡在这一步,明明有理也打不了官司。
第四,借条一定要加一句话:若借款人逾期未还,出借人为维权支付的律师费、诉讼费、保全费、差旅费,全部由借款人承担。就这么一句话,你最后打官司的所有成本都能找对方要,不用自己掏腰包。
不过话说回来,这年头,能不往外借大笔钱就别借。我做了十年这块的事,见过太多亲兄弟反目,十几年的朋友因为几十万变成仇人,最后钱没拿到,人情也没了。你那点钱要是养老钱、孩子上学的钱,哪怕对方给的利息再高,也别动心。真的。
要是对方真的急用,你也信得过,那就按着我刚才说的几步把手续做全,赚你该赚的利息,别碰超出上限的部分,真的,你多拿的,对方回头要是起诉你,你还得给人退回去,犯不上。