上周三下午,一个做餐饮的老哥坐在我对面,手机屏幕全被催收短信占满。他问我深圳那个个人破产能不能申。我翻了他的材料——社保断了七个月。我说,申请的事先放一放,你连入场券都没拿到。
个人破产这几年确实在试点。深圳有《深圳经济特区个人破产条例》,2021年3月1日施行,这块是有立法授权的,由深圳市中级人民法院受理。浙江、江苏、山东的一些法院走的是“个人债务集中清理”,性质上是类个人破产,嵌在执行程序里。名字听着差不多,门槛、流程、后果,差得远。
很多人把它理解成“一键清零”。材料递上去才知道,前面排着一串关卡,一道不过,全盘作废。下面这几条是我办案时见得最多的,你对着自查,别等被裁定驳回才回头补。
坑一:默认试点是全国政策,自己所在地一条都没核
场景:欠了八家平台,看到短视频说“个人破产能免债”,直接在网上找模板写申请书。
风险:深圳条例的适用范围大致限定在“在深圳经济特区居住,且参加深圳社保连续满三年”的自然人,因生产经营或生活消费导致丧失清偿能力、或者资产不足以清偿全部债务。其他地方的个人债务集中清理,通常还要求你已经进了法院执行程序、经查确无财产可供执行。地区不对、路径不对,材料连收都不收。
自查动作:先确认三件事。一,你常住地和社保缴纳地在哪个城市;二,当地有没有个人破产或个人债务集中清理的试点安排;三,你手上有没有已经在执行的案件、在哪个法院执行。三条对不上,别急着写申请书。拿不准就去当地法院诉讼服务中心问一次,或者找办过这类案子的执业律师核一遍。这一步花半天,能省你半年。
顺带说一句管辖:普通民事纠纷,一般由被告住所地或合同履行地法院管辖,有协议约定的从约定。管辖选错,案子被移来移去,时间全耗在路上了。这个是通用规则,个人破产的管辖另按试点规定走,别混着用。
坑二:“连续”两个字,卡掉一半申请人
场景:社保交过五六年,中间换工作断了仨月,或者中间找中介挂靠补缴过。
风险:条件里写的是“连续满三年”,断缴、挂靠补缴、灵活就业断月,都可能被认定为不连续。这不是形式审查,法院会要缴费明细。补缴的月份算不算连续,各地说法不统一,拿不准就别自己下结论。你以为是小事,实际是整个申请的地基。
自查动作:去打一份完整的社保缴费明细,按月看,把断月标出来。断在哪、断了多久、有没有补缴记录,写清楚。如果确实断了,先算清楚重新累计到什么时候,别抱侥幸心理去试。
坑三:申请前动了财产,等于自己把门焊死
场景:听说要破产了,赶紧把房子低价过户给亲戚,或者跟配偶办个离婚把房产全归对方,再或者把存款取现、买成保险、转去别人账户。
风险:这是最要命的一条。破产程序本身就是要查你申请前一段时间的财产变动。隐匿、转移财产逃避债务的,直接不予受理;已经受理的,可以撤销相关行为,还可能不予免除剩余债务。情节严重的,不止是破产走不通,另有法律责任。我见过有人为了“保一套房”,把本来能走通的路彻底堵死。
自查动作:把过去二十四个月的银行流水、大额转账、房产车辆变更、离婚登记时间点,按时间排一遍。凡是自己看着都心虚的那几笔,先想清楚怎么向法院或管理人说明。真已经动过的,别删记录、别改凭证,如实说明并配合追回,比被查出来处理结果差得远。
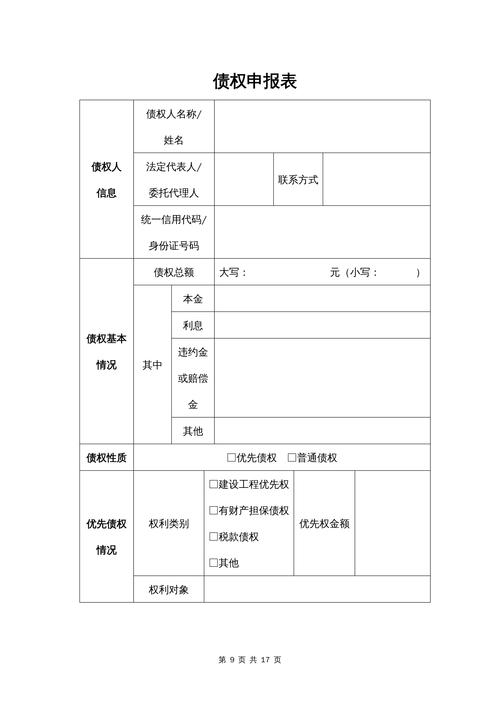
坑四:以为所有债都能一笔勾销,漏看了“不予免除”那一栏

场景:脑子里算的是“总共欠八十万,考察期一过全没了”。
风险:不是所有债务都在免除范围内。按现行规则,几类债务通常不予免除,大致包括因故意或者重大过失侵害他人生命权、身体权的赔偿,基于法定身份关系产生的抚养费、扶养费、赡养费,还有罚款、罚金、税款这类。另外,你替别人做担保形成的债务,也常常是麻烦所在——免责不等于债权人不能继续向其他担保人主张。具体条文和法院口径以现行规定为准,我这只讲一般性方向,不替你下定论。
自查动作:拿张纸,把所有债务分三堆。第一堆,正常民间借贷、信用卡、经营欠款;第二堆,担保之债、有争议的债;第三堆,人身损害赔偿、抚养赡养、罚款罚金税款。第三堆单独列,别混进去算“能免多少”。数字算错,期望值就会错,后面每一步都跟着错。
坑五:只盯着“免责”,没看那三到五年的紧箍咒
场景:只想摆脱催收,没想过免责之前还要过一段考察期。
风险:破产清算路径下,通常有一个免责考察期,一般三年,特定情形可以延长或依法申请缩短,各地执行口径有差异。考察期内行为受限,比如消费方面有明确约束、不得担任某些企业职务、可能被限制出境。这期间你要是又新增不合理负债,或者收入情况不报告,免责资格可能被拿掉。三到五年,不是三个月。
自查动作:先问自己三个问题——这三年我能不能按规矩报收入、能不能忍住不搞大额消费、我的工作会不会因为任职限制受影响。有一条接受不了,就换个路径想,重整、和解、跟债权人谈分期,都比硬闯清算强。
坑六:材料自己瞎编,债务清单和财产申报对不上
场景:债权人名单凭记忆写,漏了两家小额平台;财产申报只写了工资卡。
风险:材料不实,轻则要求补正、拖延几个月,重则以不诚信处理,直接不予受理或不予免除。更麻烦的是,程序里留下的记录,会影响你以后再申请的难度。
自查动作:去查一次个人征信报告,把上面对应的债权机构一家家列全。财产项包括存款、理财、公积金、车辆、股权、应收款,甚至借出去的钱也算。对不上的地方,写明原因,别掩盖。
踩坑之后,还能做的几件事
申请被驳了、或者已经被起诉执行了,慌没用,按顺序来。
第一,看清裁定或判决的理由。是资格不符、材料不实,还是财产变动有问题。理由不同,补救方式完全不同。有的可以依法申请复议或者补充材料后另行主张,具体程序别自己猜,找执业律师看一眼文书。
第二,被起诉了千万别缺席。缺席判决一样生效,你连举证和抗辩的机会都丢了。出庭、答辩、该提的异议提出来,这是你唯一能影响结果的地方。
第三,注意时效。普通诉讼时效一般是三年,从知道或应当知道权利受到损害之日起算;生效判决申请强制执行的期限一般是两年。这两个数字别记混。快过期的,该主张就主张,该申请就申请。
第四,执行阶段别硬扛。可以跟执行法官沟通保留必要生活费用,也可以主动跟债权人谈分期或和解。个人债务集中清理这条路,很多地方就是从这个环节切进去的。硬挺着不理,换来的往往是限高和失信名单。
第五,已经被发现转移财产的,立刻停手并如实说明。主动追回、配合处理,和被人查出来,处理结果不在一个量级上。这一步没有技巧,只有态度。
最后
个人破产是给“诚实但不幸”的人留的出口,不是给会藏钱的人开的通道。它解决的是还不上、也谈不拢的僵局,不是让你把该负的责任甩干净。
真要动手之前,把地区、社保连续性、财产变动、债务类型、考察期承受能力、材料真实性这六项各过一遍,写在一张纸上。哪一项打了问号,就先停下来问人。别一边被催收追着跑,一边再给自己制造一个新的程序风险。
我那位做餐饮的老哥,最后没递材料。他把社保的事捋清楚,跟三家主要债权人谈了分期,利息砍掉一部分,日子还是紧,但没再往前踩一脚。