上周三晚上十一点四十,老周给我打电话。声音是抖的。
“我征信上多了一笔两万八的逾期。我没贷过这笔钱。”
我说你先别急。这句话我大概说过五十遍。后面那一句我没说出口:急也没用,你得知道自己该干嘛,不然接下来三个月就是白跑。
先说个基础事实,很多人搞混了。征信上的东西,不是谁想改就能改的。它分三种情况:一种是真的写错了,一种是被人冒名办了事,还有一种是你自己确实干了、但你觉得冤枉。前两种能改。第三种,基本改不掉,你只能加一段话。
分清这一点,能省你很多冤枉路。
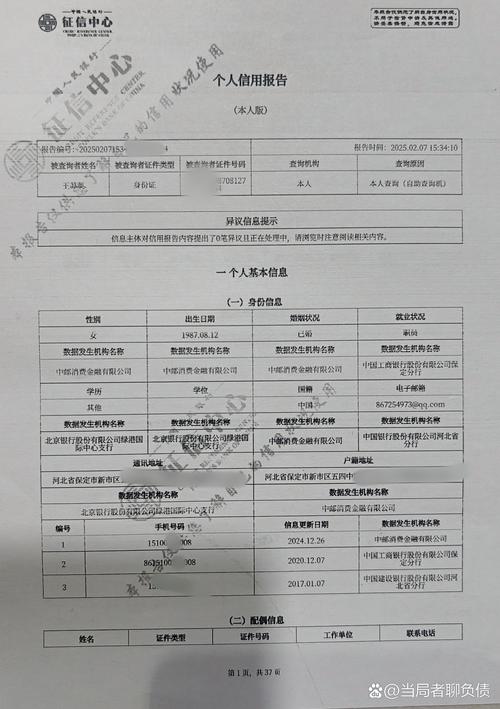
第一件事:先把那份详版报告打出来
注意,是详版,不是手机上那种简版。
简版就是告诉你“有逾期”,跟医生跟你说“你有点问题”一样,等于没说。详版会写清楚是谁报的、哪个月、多少钱、什么状态。你要跟人掰扯,靠的就是这些字。
怎么拿?人民银行征信中心官网,注册完,一般第二天出。或者直接去当地人民银行的网点,带上身份证,自助机上刷脸就能打,一年两次不要钱。
这一步有个细节,拿到之后用手机拍,拍的时候连页眉、页码、报告编号一起拍进去。别只拍那一行红字。我见过有人拍完只留一行,回头人家问“这是哪份报告上的”,他答不上来,来回又跑了一趟。
有个真实案子。一位开小超市的大姐,去办房贷,被银行告知有笔八千块的网贷逾期,三年前的。她懵了。回家把详版报告打出来一看,那笔钱的放款方是一家她从没听过的外地小贷公司。她顺着报告上留的联系方式打过去,对方说“你自己签的字”。
她没吵。她做了三件事:第一,去派出所报了案,说身份信息可能被冒用;第二,向那家小贷公司书面提交了异议申请;第三,同时向当地人民银行反映了这个情况。三个月后,那条记录撤了。她后来跟我说,最管用的一步是派出所那张受案回执——有了它,对方就不好装看不见。
所以记住,被人冒名这件事,先去派出所,再谈改征信。顺序反了,你会被踢皮球踢到怀疑人生。
第二个坑:花几千块找“征信修复”
别笑。真有人这么干过。而且不少。
你在网上搜“征信异议更正”,跳出来的前几条,头像都很专业,文案写得比我还顺。什么“不成功不收费”“内部渠道”“七天洗白”。
说人话就是:他干的事,你自己也能干,而且免费。他收你两千八,帮你填一张异议申请表,转发给放款机构。剩下的就是等。
更麻烦的是另一类。有些中介会教你去伪造材料。比如伪造一个“重病住院证明”,说自己当时昏迷不醒还不上钱。这东西一交上去,性质就变了。本来你是个受害人,交完就成你自己给自己找事。
有个真实案子。一个小伙子,欠了信用卡六千块,逾期半年。找了中介,中介给他做了一份假的村委会困难证明。结果机构一查,证明上的公章对不上,直接报了警。他最后不光征信没改,还多了一档子事。他妈妈在电话里哭,说“就六千块,至于吗”。
至于。真的至于。
所以这一条我给的建议特别简单:任何跟你说“交钱就能删”的,直接挂电话。

第三个坑:担保这笔账,异议不掉
这事儿我见太多了。
老李,退休教师,一辈子没跟银行红过脸。前年帮外甥担保了一笔车贷,四万块。去年外甥不还了,银行的电话打到老李这。他才知道,自己征信上挂着一条“保证人代偿”。
他第一反应是:这钱不是我花的,凭什么算我头上?
于是他跑去提异议,说“这笔账应该记在我外甥名下”。结果当然是被驳回。
道理很简单。征信记录的是“发生过的事实”,不是“谁花的钱”。你签了担保,那笔贷款逾期就是事实,这个事实挂你名下没毛病。
能做的事只有一件:把外甥的钱要回来,把款还上,然后要求银行更新状态——从“逾期”改成“已结清”。改完还是留着痕迹,但比挂着一条黑记录强太多。
所以这条经验值是:担保之前想清楚,你要签字,就等于你借了这笔钱。哪怕对面是你亲儿子。
话说回来,如果签字的时候你压根不知道那是担保,是被人在一堆文件里夹着让你签的,那就是另一码事了。这种情况下,去调那份合同,看签名页。如果确实不是你签的,或者笔迹明显不对,那就可以走异议。这个要请专业人士看原件,别自己拍脑袋。
第四个坑:把“我不想要”当成“它写错了”
这个区分特别重要。
征信异议处理的是“错”的问题,不是“我不爽”的问题。
什么叫错?名字打错了,身份证号写错了,手机号不是你本人的,明明还清了还挂着没还,同一笔账被两家机构各记了一次——这些叫错。写错了,就能改。
什么叫“我不爽”?三年前忘了还信用卡年费八块钱,被记了一笔逾期;网贷点了十几次,查询记录拉了一长串;你自己借的贷,现在不想让它出现——这些不叫错。它们记录的是真实发生过的事,改不掉。
后一种情况,你还有一个选项:在报告上附一段“本人声明”。
一百字以内,说明当时的情况。比如“该笔欠款系信用卡年费,本人未收到账单通知”。它不会把逾期删掉,但下一个看你报告的信贷员会读到这段话。有时候,这一句话就是“批”和“不批”的分界线。
怎么写?去人民银行分支机构,带身份证,填一张声明表。不收钱。
自己动手,就四步

第一步,打详版报告。上面写过了,官网或者线下网点。一年两次免费。
第二步,逐条核对。拿支红笔,把有疑问的圈出来。圈的时候顺手拍张照,连页眉一起拍。
第三步,找报数据的那家机构提异议。不是先找人民银行,先找放款的、发卡的。因为数据是它报上去的,它改了,上面才会变。书面提交,或者通过它的APP、客服电话提,记得要一个受理编号。提交完把受理编号、日期、经办人姓名记在手机备忘录里。
如果对方不给受理编号,或者拖过了二十天还没答复,那就进入第四步。
第四步,向当地人民银行分支机构反映。带上你的身份证复印件、报告复印件、之前提交申请的凭证。这一层一上来,处理速度通常就变了。
有人问我,要不要邮寄。我一般建议:如果金额大或者情况复杂,走EMS,面单备注栏写清楚“征信异议申请”,底单一定留着。为什么会用到这个?因为有些机构会跟你说“我们没收到”。你有底单,这话就说不出口了。
最后说个真事
有位阿姨,五十八岁,超市理货员。她征信上有一笔异地的消费贷,一万二。她不会用电脑,让我帮她看。
我陪她打详版报告,圈出来,写异议申请。她一个字一个字地抄到表格上。寄EMS的时候,她站在邮局柜台前问工作人员:“这个存根能不能多给我一份?我不放心。”
两个多月后,记录撤了。她给我发微信,就四个字:“弄好了,谢谢。”
我说你不用谢我,那封EMS底单是你自己留的。
所以啊,这事儿没什么玄学。今晚你就可以做一件事——把那份报告打开,从头到尾看一遍。看完你就知道下一步该干什么了。