上周接了个老客户的电话,他三年前给朋友做的经营贷担保,本来以为早过了时效要脱保,结果开庭前才发现自己之前随口给银行回的那几条微信,直接把担保责任续上了。
亏不亏?真的亏。
很多人对担保人脱保的认知,还停留在“时间到了自动免责”这一步,根本不知道诉讼场景里,几个不起眼的动作,就能把本来已经到手的脱保资格直接作没。别等传票寄到家门口才翻聊天记录。没用。
核心避坑清单
第一个最容易错过的节点,就是主债务履行期届满后的六个月保证期间。
场景其实特别常见:你给朋友做担保,借条上写的还款日期是2022年1月1日,没写保证期间。按规则,你的保证期间就是从2022年1月1日往后算六个月,到2022年7月1日就到期了。很多人这里有个天大的误区:觉得只要这六个月里债主没起诉我,我就自动脱保了。
不是。如果是连带担保,只要债权人在这六个月里,明确找你要求承担担保责任,哪怕只是发一条短信,这个脱保的大门就直接关上了。2023年我碰到的一个案子,开五金店的老板给同行担保20万,借条上还款期是2021年10月,没写保证期间,算下来保证期间到2022年4月就到期。结果债权人在2022年3月给担保人发微信,说“你那个朋友欠的20万,你作为担保人得帮着还啊”,担保人当时正在搬货,随手回了个“我现在生意也不好,等我凑凑”。就这一句话,本来已经快走到头的脱保时间,直接续成了三年的诉讼时效。
这里要讲清楚风险:保证期间是不变期间,不中断不中止,一旦过了这个节点,保证人的责任就实体消灭了,哪怕你之前签过满满三页的担保字据,法院都不会支持债权人找你要钱。但只要在这个期间内债权人提了有效主张,你之前所有对“自动脱保”的期待,全成空。
自查动作很简单:现在就翻出你当年签的所有担保字据,找到主债务的到期日,算清楚没约定保证期间的话,到期后六个月的具体截止日期。在这个日期之前,但凡收到债权人发来的要求你承担责任的消息、电话、书面函件,别随便回,别随便承诺。但凡你回了带“我会想办法”“我凑凑”这种内容的,就等于认可了保证责任的存在。说实话,我见过太多人因为回错一句话,本来能脱保的,硬生生把责任揽到自己身上。

第二个容易被忽略的脱保节点,是主债务合同私自变更时的责任边界。
很多人当初给人担保,是基于当时的借款条件:比如借10万,一年还,年利率10%,钱用来进货款。结果后面债权人和债务人私下商量,把借款改成20万,还款期拖成三年,利率涨到15%,钱拿去还了之前的旧债,从头到尾没跟担保人说过。
这里的误区特别普遍:很多人觉得,我当初签了字,不管你们后面怎么改,我都要担全部责任。错。按照法律规定,如果债权人和债务人没经过担保人书面同意,私自加重债务人的债务,比如多借了钱,涨了利息,拖了还款期,那担保人对加重的部分是不用担责的。更极端的情况,如果他们私自把主合同的内容改得跟担保人当初签字时的约定完全不一样,比如本来是借经营款,结果改成了还赌债,那担保人直接全脱保。
之前有个案子,担保人当初签的是给朋友的12万装修贷做担保,结果朋友拿到钱之后,跟银行签了个补充协议,把这12万全部转成了个人消费贷,还款期多延了两年,银行根本没通知担保人。最后开庭的时候我们直接拿出那份补充协议,主张担保人完全脱保,法院当庭就支持了。不过话说回来,谁签担保的时候会想到,债权人和债务人会私下改合同呢?
自查动作也不复杂:只要你收到关于担保纠纷的法院材料,第一时间找全所有和这笔债务相关的文件,包括后来签的补充协议、还款记录、变更申请,逐字核对有没有没经过你书面同意的内容调整。但凡有私自加重债务、变更资金用途的,直接提脱保抗辩,别稀里糊涂认责。
第三个很多人不知道的脱保节点,是一般保证人的先诉抗辩权。
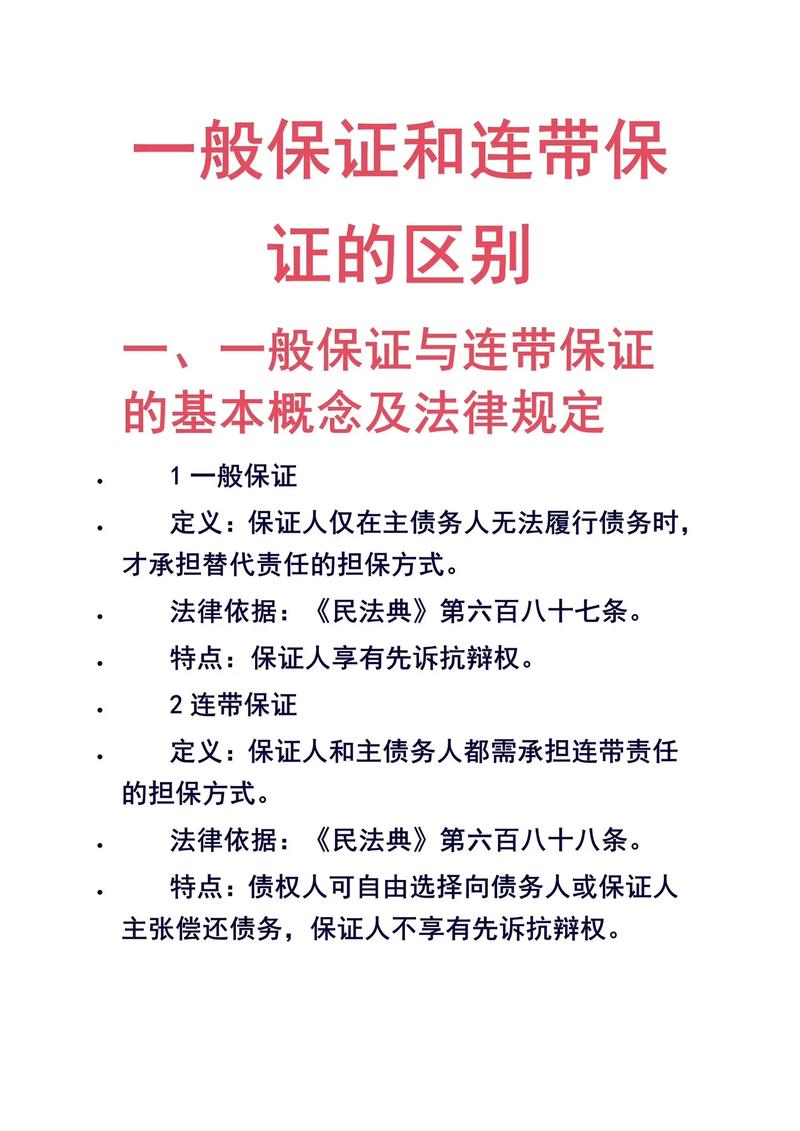
这里要先掰扯清楚一个很多人搞混的规则:现在民法典实施之后,只要保证合同里没明确写“连带责任保证”这几个字,全部都按一般保证算。不是之前的旧规则了。一般保证是什么意思?就是债主必须先把债务人的所有财产都执行一遍,实在执行不到钱了,才能来找保证人要钱。
误区是什么?很多人分不清一般保证和连带保证的区别,只要债主一上来就起诉自己,就觉得自己肯定要赔钱。不对,如果是一般保证,债主没先起诉债务人、没对债务人的财产强制执行,就直接来找保证人要钱,保证人是可以拒绝承担责任的。
之前碰到个做小生意的当事人,给远房亲戚担保了8万的借款,合同里没写是连带保证,后来亲戚还不上钱,债主直接把担保人起诉了。开庭的时候当事人本来打算认责,说自己慢慢还,我们看了合同之后直接提了先诉抗辩,要求法院先执行亲戚名下的那套还在还贷的房子,法院当庭就驳回了债主对担保人的起诉。
自查动作:翻出当初签的担保合同,逐字找有没有“连带责任保证”这六个字。没写的,你就是一般保证人。只要债权人没先把债务人的财产执行完,你完全可以在诉讼中提出先诉抗辩,要求法院驳回债权人对你的起诉。
踩坑后的紧急止损

很多人会说,我之前已经错过节点了,比如已经回了债权人的催款消息,已经签过相关的承诺,是不是就完全没机会了?也不是。
首先,别随便跟债权人签新的还款协议。很多人被催急了,就顺着对方的意思签个新的协议,写“我每个月还你多少,剩下的慢慢补”。签完就等于你重新确认了担保责任,本来可能能脱保的,直接把自己套死。
其次,别在庭审中随便认可责任。哪怕你之前跟债权人说过要帮忙还钱,只要到了诉讼阶段,该提的脱保抗辩一定要提,不能法官问你“你是不是愿意承担责任”,你就点头。之前碰到个担保人,开庭的时候本来已经过了保证期间,结果法官问他有没有收到过债权人的催款,他张嘴就说“收到过,他们每年都给我打电话”,说完才反应过来自己说错了。就这一句话,本来能赢的案子,直接输了。
最后,及时查债务人的财产线索。哪怕最后你要承担责任,只要能找到债务人的房产、车辆、存款等财产,提供给法院执行,你也不用真的掏自己的钱。
这里要提一句,如果拿不准自己的情况,别自己硬扛,找个执业律师当面把所有材料过一遍,比你自己在家翻三天法条有用。
写在最后
很多人觉得担保就是签个字的事,大不了朋友跑了自己扛。真到了被起诉的时候才知道,脱保的时机就那几个,错过就没了。
不用把担保想成洪水猛兽,但只要你签了那个字,就得把这几个时间点记清楚。别随便回别人的催款消息,别随便签补充协议,别稀里糊涂认责。真碰到拿不准的情况,别硬扛,找专业的人问两句,比你自己耗几个月强。